【大河财立方记者王磊彬】8月31日,A股2026年半年报披露收官,AI算力产业链交出了一份堪称惊艳的成绩单。
据Wind数据,AI算力概念板块近七成公司营收、净利润实现增长,成为上半年A股盈利增长最集中的高景气赛道。
从光模块龙头“量价齐升”净利翻倍,到服务器与液冷全面开花,这份“期中答卷”不仅验证了算力产业的发展潜力,更折射出算力产业链从“受制于人”到国产自主的整体跃升。
光模块“量价齐升”
龙头业绩爆发,“易中天”组合领跑
如果说上半年AI算力产业链哪个环节最赚钱,答案无疑是光模块。作为AI数据中心高速互连的“血管”,光模块龙头在上半年迎来了量价齐升的黄金期。
素有“易中天”之称的光模块三剑客——中际旭创、新易盛、天孚通信,业绩集体爆发。
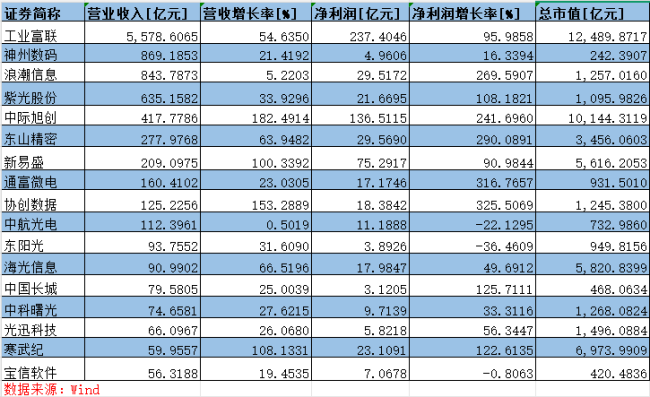
中际旭创以绝对优势领跑。上半年公司实现营业收入417.78亿元,同比大增182.49%;归母净利润136.51亿元,同比增长241.7%。业绩高增长的背后,是800G、1.6T产品出货的快速攀升,其中1.6T硅光模块已进入规模放量阶段,成为拉动收入的核心产品。
记者注意到,中际旭创同步推出的大手笔分红方案,拟每10股派现12元,合计分红超14亿元,更彰显了其对未来盈利的充足信心。
业绩紧随其后的是新易盛,上半年营收209.1亿元,同比增长100.34%;归母净利润75.29亿元,同比增长90.98%。作为全球首家实现LPO光模块量产的企业,其800G/1.6T产品已成为收入增长的核心动力,光互连产品产能达2836万只,同比提升86.57%。从产能扩张的速度不难看出,新易盛正全力抢抓1.6T规模化放量的窗口期。
天孚通信作为光器件龙头,上半年营收28.28亿元,同比增长15.15%;归母净利润12.04亿元,同比增长33.92%。虽然营收规模不及前两者,但公司高达60.87%的毛利率和42.59%的净利率,盈利能力领衔整个算力板块。
在业内看来,光模块板块的高景气,根源于AI算力投资的持续井喷。2026年作为1.6T光模块规模化放量元年,全球AI专用光收发模块市场预计同比增长超57%,市场规模将达260亿美元,产业链全面进入“卖方市场”。
国产芯片“兑现元年”
寒武纪翻倍增长,海光、沐曦加速放量
如果说光模块是“卖铲人”赚得盆满钵满,那么国产AI芯片则是这场算力盛宴中最具想象空间的“主角”。2026年被业内视为国产AI芯片“全线兑现的元年”,多家龙头用业绩证明了这一点。
寒武纪上半年公司实现营业收入59.96亿元,同比增长108.13%;归母净利润23.11亿元,同比增长122.61%。
记者注意到,55.25%的毛利率和38.54%的净利率,展现出AI芯片龙头强劲的盈利能力。
此前,寒武纪已于2026年5月获批120亿元综合授信,用于保障原材料采购及产能提升。从寒武纪的业绩表现可以体现出,国产AI芯片已迈过"烧钱阶段,开始进入规模化兑现的周期。
海光信息作为国产CPU+DCU双轮驱动的代表,上半年营收90.99亿元,同比增长66.52%;归母净利润17.98亿元,同比增长49.69%,毛利率达55.21%。其双芯战略推动国产算力需求持续释放,海光690芯片性能已对标英伟达H200,是目前国内最强的AI推理芯片之一。在推理算力需求即将超越训练的行业大趋势下,海光信息的先发优势有望进一步放大。
沐曦股份作为GPU新贵,上半年营收13.24亿元,归母净利润6.12亿元,实现大幅扭亏。从亏损到盈利的跨越,折射出国产GPU正从实验室走向大规模商用的关键转折。
不过,国产芯片板块内部也出现明显分化。
龙芯中科上半年净利润亏损2.24亿元、景嘉微亏损1.08亿元、芯原股份亏损6.12亿元。这反映出国产算力芯片虽整体景气向上,但部分企业仍处于高研发投入的“爬坡期”,盈利兑现仍需时日。
国研新经济研究院创始院长、智能经济首席专家朱克力在接受大河财立方记者采访时表示,2026年作为国产AI芯片兑现元年,行业盈利面明显扩大,但只把企业盈利改善简单归为政策驱动,并不客观。政策的确起到培育土壤、搭建应用场景的扶持作用,为国产芯片提供了宝贵试错落地机会,但盈利最终兑现,离不开产品本身的迭代进步。
“国产芯片硬件性能、软件栈生态持续完善,已经可以适配不少大模型训练、推理的真实业务场景,获得商业客户规模化采购,市场化订单已经成为收入重要来源,这是竞争力提升最直接的体现。”朱克力说。
据IDC统计,2025年中国AI加速卡总出货量约400万张,国产份额已超40%;预计2026年国产AI加速卡出货量将增至230万张,市场份额首次突破50%,国产芯片将在国内AI算力市场占据主导地位。
算力基础设施“扩容提速”
服务器、IDC、液冷全面开花
算力需求的爆发,最终要落到实实在在的基础设施建设上。从AI服务器到数据中心,再到液冷散热,算力基础设施产业链在上半年全面开花。
工业富联作为AI服务器代工龙头,上半年营收5578.61亿元,同比增长54.64%;归母净利润237.4亿元,同比增长95.99%,稳坐算力板块营收与利润头把交椅。全球AI服务器代工订单的持续涌入,让这家制造业巨头的算力属性愈发突出。
国内AI服务器龙头企业浪潮信息、中科曙光,以及数据中心运营企业润泽科技、紫光股份等业绩均实现大增。
此外,英维克作为液冷温控龙头,上半年营收30.17亿元,同比增长17.24%。行业视角看,机构预测2026年上半年液冷设备板块收入322.7亿元,同比增长21.8%,AI服务器功率密度持续提升,推动液冷渗透率进一步提高。
从行业整体看,AI算力产业链的高景气已成共识。
朱克力表示,按照“算力为基础、大模型为核心、行业场景为载体、数据要素为动能”的框架来看,算力产业链全面开花,代表智能经济最底层的硬件底座已经率先落地夯实,是从概念走向产业实质非常关键的一步。
“算力属于基础设施,解决的是‘供给能力’问题。”朱克力认为,当前短板更多出现在链条后端:第一,大模型层面,通用能力持续进步,但面向垂直行业的成熟解决方案还不够丰富;第二,行业场景载体,不少行业AI还停留在试点示范,大规模深度改造落地仍然有限;第三,数据要素作为动能,数据流通、确权、价值变现的制度与商业模式还处在探索阶段。
在朱克力看来,算力产业链先行爆发,打通了底座环节,意味着智能经济已经跨过概念阶段,进入硬件先行、应用追赶的发展阶段。未来产业更大的增量,将不再只来自算力硬件本身,而是来自算力之上,大模型、行业场景、数据要素协同释放出来的商业价值。
“随着AI算力投资从‘主题博弈’转向‘产业追踪’,市场将更加看重企业将订单转化为利润与现金流的能力,具备核心技术壁垒与业绩确定性的算力产业链龙头,有望在这场算力盛宴中持续受益。”朱克力说。
(文章来源:大河财立方)




