私募量化指增修复行情上演 行业信心逐步修复
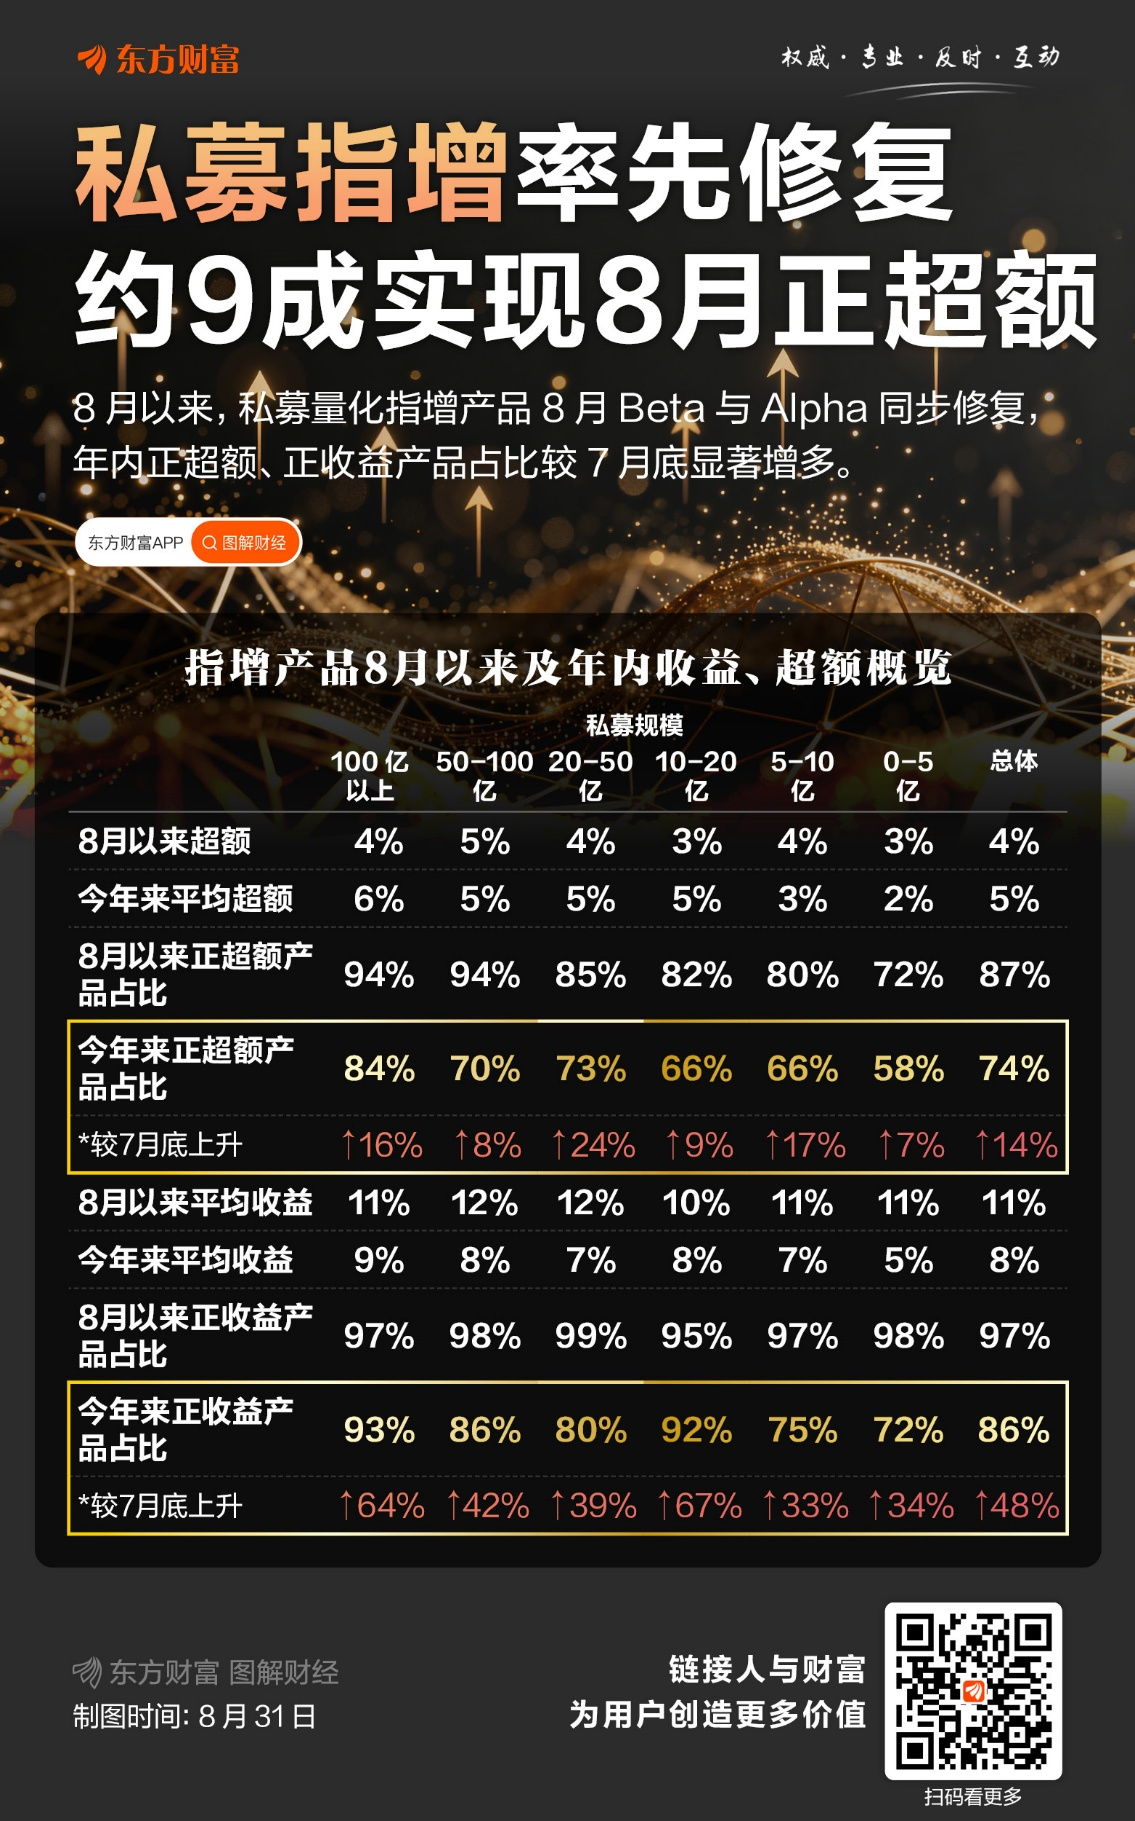
经历7月极端行情洗礼后,8月量化指增迎来Beta与Alpha同步修复。截至8月14日,8月产品平均收益11.19%,平均超额3.9%,超八成产品斩获正超额,九成以上收获正收益。年内维度,正超额、正收益产品占比较7月末大幅抬升,策略赚钱效应显著回暖。
中国证券报援引某头部量化私募投研负责人的观点表示,7月的极端风格挤压,属于少见的市场结构性扰动,并非模型失效。随着市场成交回暖、交易扩散至更多个股,多因子选股环境回归常态,超额能力随之修复。
该管理人坦言,极端行情也是行业压力测试,机构也在迭代因子体系,优化风格风控,降低单一因子依赖,提升策略韧性。
不少量化私募业内人士提到,投资者看待指数增强产品时常陷入一个误区:简单将指数的涨幅,等同于指增产品理应实现的收益。实际上,在Beta剧烈震荡、市场风格快速轮动的环境下,阿尔法阶段性走弱属于正常现象,并不能直接等同于策略本身失效。
指数与指增策略本质都只是投资工具。市场风格剧烈切换之时,各类指增产品都有可能遭遇阶段性超额表现承压。对投资者来说,不必盲目追逐短期表现亮眼的指数赛道。更关键的是认清自身风险承受水平,筛选出超额收益逻辑可解释、风格控制严格、规模容量管理克制的管理人,对经过长期验证的策略,给予足够的持有耐心。
(文章来源:东方财富研究中心)




