8月28日晚间,徐工机械(000425)披露2026年半年报,公司实现营业收入612.47亿元,同比增长11.75%;归母净利润为39.62亿元,同比大下滑9.09%;扣非净利润下滑14.28%至38.29亿元,盈利质量走弱。
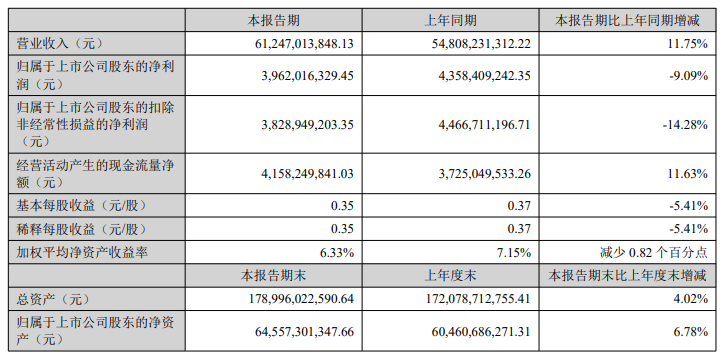
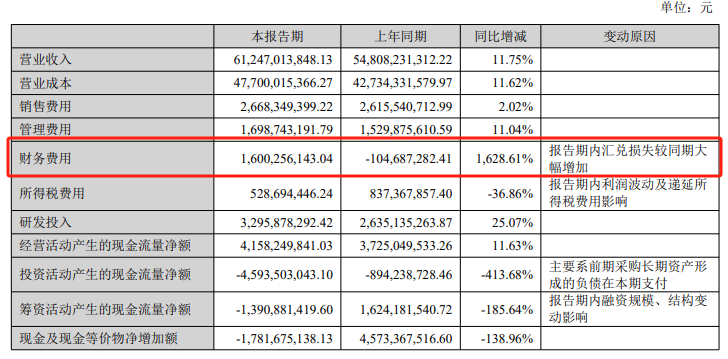
营收与利润的背离背后,费用端异动尤为刺眼。上半年,公司财务费用高达16亿元,而上年同期为收益状态,同比大增1628.61%。半年报解释,报告期内汇兑损失较同期大幅增加至11.36亿元,成为侵蚀利润的首要元凶,叠加投资收益亏损3.34亿元及资产减值损失3.52亿元,利润空间被挤压。
资产质量方面暗藏隐忧。截至6月末,公司应收账款高达474.83亿元,占总资产比重攀升至26.53%,较年初增加2.82个百分点,规模持续膨胀。
同时,公司承担有按揭担保责任的客户借款余额为96.17亿元,因融资租赁业务承诺回购义务的余额更达280.63亿元,担保总额占净资产比例高达91.15%,风险敞口不容小觑。
主营业务结构呈现分化态势。分产品看,土方机械收入同比增长27.80%至217.49亿元,起重机械增长20.37%至126.08亿元;但高空作业机械收入同比大跌26.53%至33.59亿元,桩工机械亦下滑9.16%。
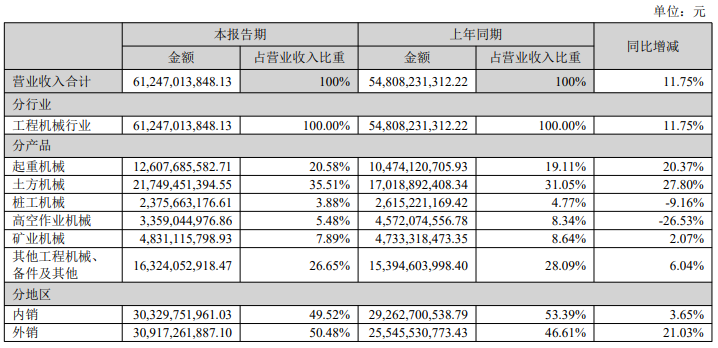
分地区看,外销收入同比增长21.03%至309.17亿元,国际化收入占比超过50%,内销仅微增3.65%,海外依赖度持续加深。
现金流状况同样不容乐观。上半年经营活动现金流净额为41.58亿元,同比增长11.63%;但投资活动现金流净额大幅净流出45.94亿元,同比骤降413.68%,主要系前期采购长期资产形成的负债在本期支付。筹资活动现金流净额则由正转负,净流出13.91亿元,同比下降185.64%,现金及现金等价物净增加额为负17.82亿元。
研发投入持续加码进一步挤压短期利润。上半年研发费用达32.96亿元,同比增长25.07%;管理费用16.99亿元,同比增长11.04%;销售费用26.68亿元,同比增长2.02%。尽管公司在新能源、智能化领域加大布局,但高企的研发与管理费用对当期盈利形成明显压力,费用管控面临挑战。
风险层面,公司面临的汇率波动风险尤为突出。由于海外建厂及产品销售多采用当地币种或美元结算,货币政策分化与关税谈判加剧汇率波动,对海外收益稳定性构成影响。此外,供应链安全风险、市场竞争风险及合规风险亦在半年报中被重点提示,行业局部区域竞争激烈,内卷式竞争阴影未散。
二级市场上,截至8月31日10时35分,徐工机械下跌1.51%报7.83元/股,总市值约916.99亿元,今年以来公司股价累计下跌逾三成。
来源:读创财经
(文章来源:深圳商报·读创)




