8月28日,老白干酒(600559)公布2026年半年报,公司营业收入为21.0亿元,同比下降15.2%;归母净利润为2.62亿元,同比下降18.5%;扣非归母净利润为2.52亿元,同比下降14.8%;经营现金流净额为1.91亿元,同比增长517.0%。
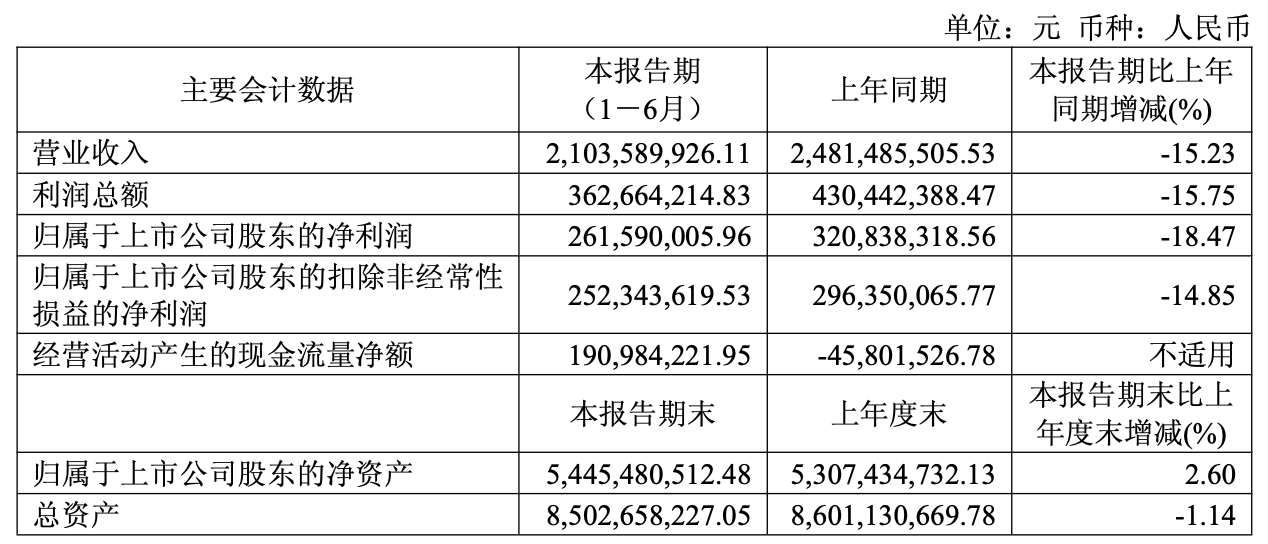
老白干酒主要从事白酒的生产与销售,主要产品为衡水老白干系列酒、十八酒坊系列酒、承德乾隆醉系列酒、文王贡系列酒、武陵系列酒、孔府家系列酒。 2025年公司实现营业收入41.21亿元,同比下降23.07%;归母净利润4.3亿元,同比下降45.40%。
一季度,老白干酒实现营收 12.20亿元,同比增长4.49%;归母净利润 1.65亿元,同比增长8.55%;扣非归母净利润1.59亿元,同比增长12.43%。
可惜,业绩增势好景不长,老白干酒再次陷入营收净利双降态势。二季度,公司营业收入为8.83亿元,同比下降32.8%;归母净利润为9614万元,同比下降42.9%。
2026年上半年,白酒行业延续深度调整态势,消费场景分化与需求迭代压力交织,呈现“总量收缩、分化加剧”的典型特征。
根据国家统计局2026年7月发布的数据,酒、饮料和精制茶制造业1-6月完成营业收入6954.9亿元,同比下降7.0%,实现利润1113.3亿元,同比下降17.7%。2026年1-6月全国规模以上白酒企业累计产量167.9万千升(折65度,商品量),同比下降4.7%。
老白干酒直言,行业深度调整持续,消费复苏动能偏弱,“马太效应”凸显,市场份额加速向全国名酒及区域龙头集聚,一线名酒渠道下沉对区域酒企形成明显挤压。受行业竞争加剧、终端动销放缓等多重因素影响,公司二季度业绩承压,拖累上半年整体表现。
截至6月末,老白干酒应收账款高达4237.24万元,较年初的564.98万元激增649.98%。公司解释称,主要系“本期赊销商品增加所致”。
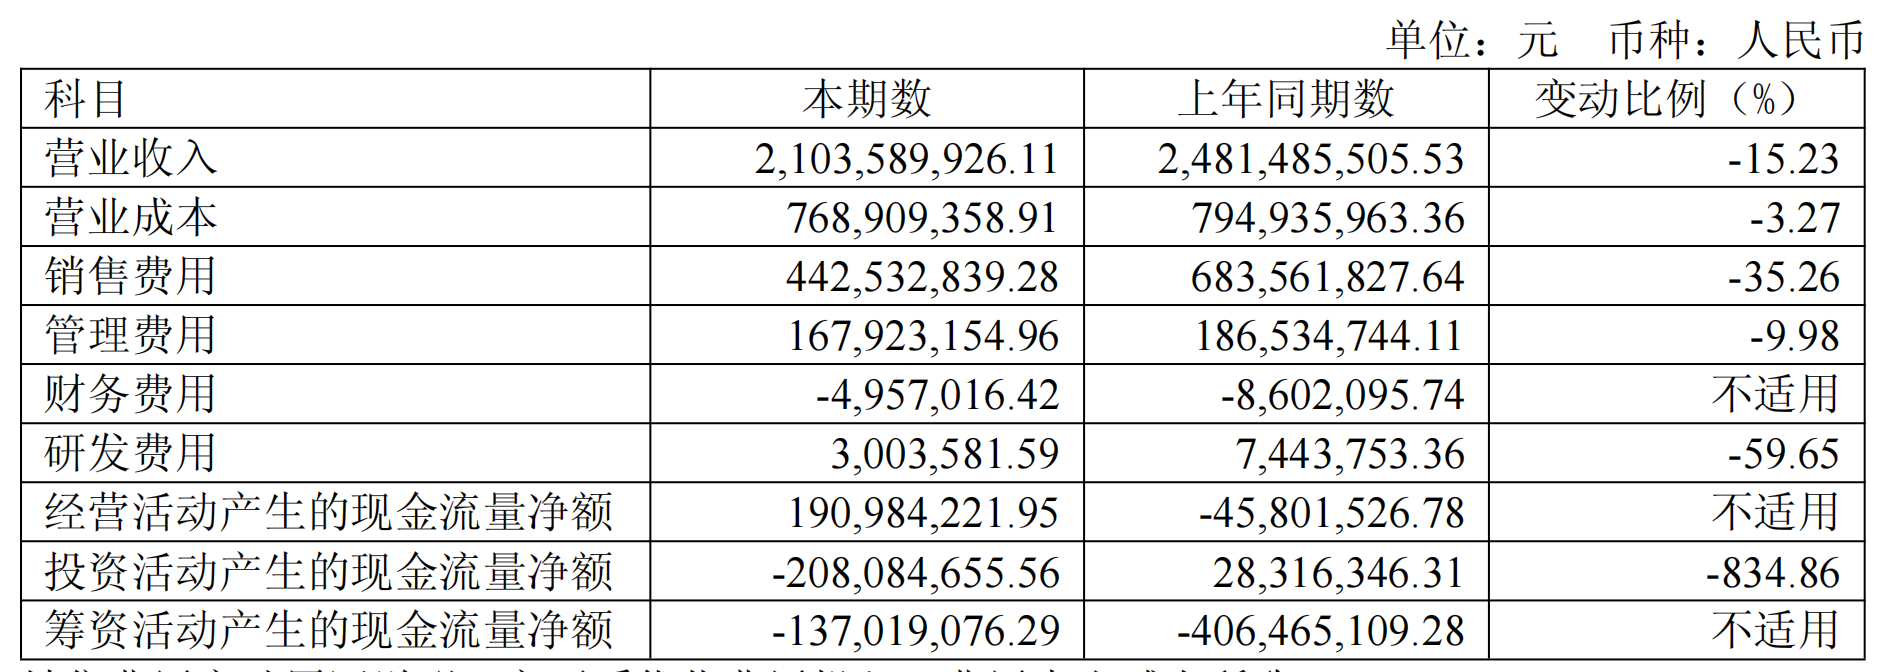
与此同时,公司大幅收缩了费用开支。上半年销售费用4.43亿元,同比下降35.26%;管理费用1.68亿元,同比下降9.98%;研发费用更是下滑59.65%至300.36万元。
费用的优化虽在一定程度上缓解了利润压力,使得经营活动现金流量净额由去年同期的-4580万元转正为1.91亿元,但这种“节流”式改善难以掩盖营收端的增长乏力。
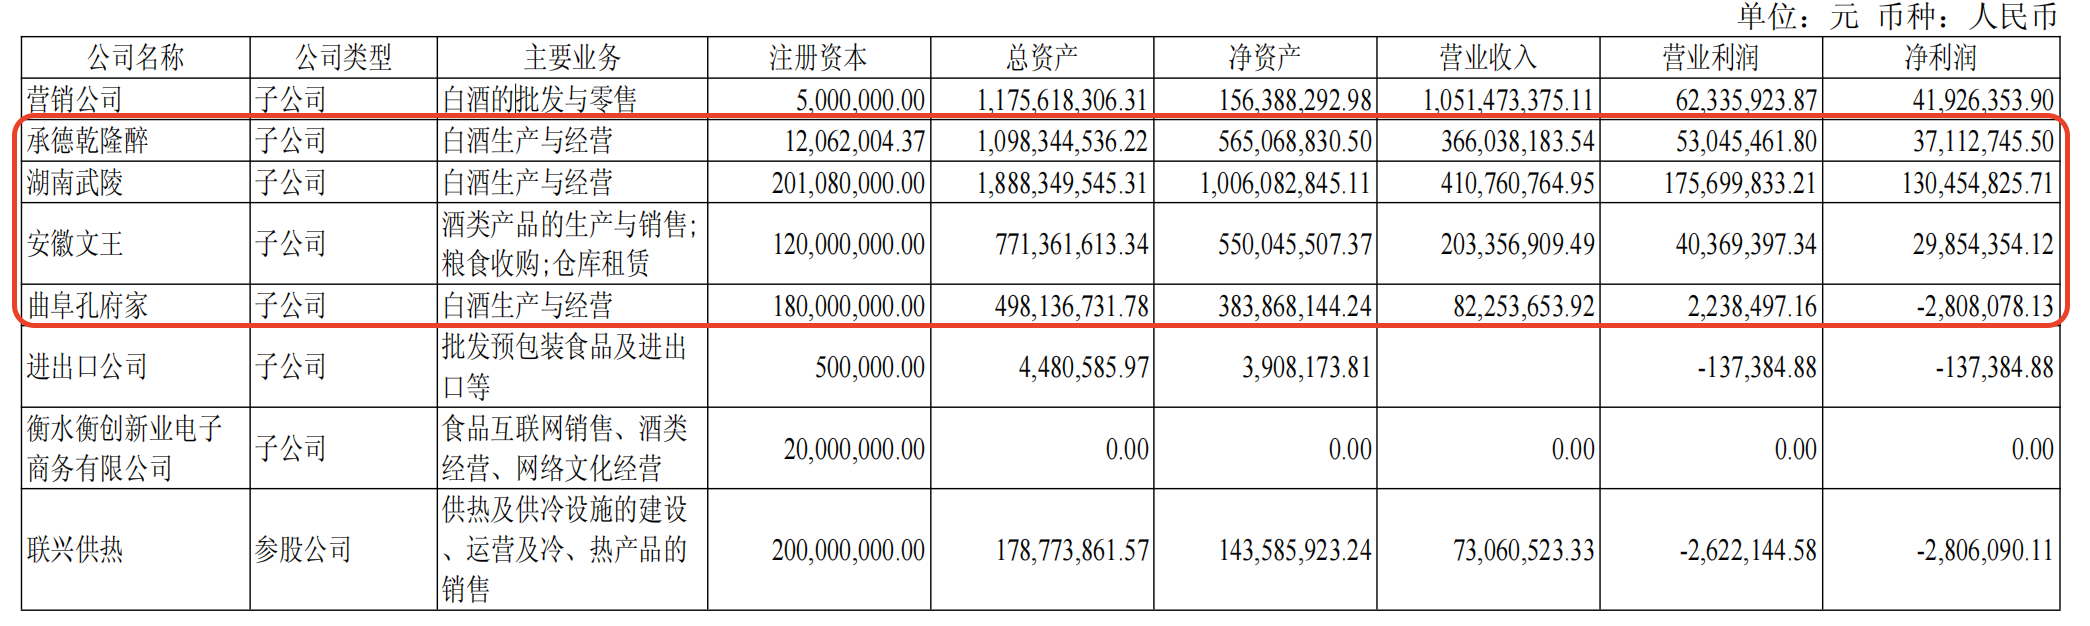
拆开报表看,老白干酒旗下的品牌矩阵正呈现剧烈分化。
湖南武陵酒实现营业收入4.11亿元,营业利润1.76亿元,净利润1.30亿元。相比之下,承德乾隆醉(板城烧锅酒)实现营收3.66亿元、净利润3711万元;安徽文王贡酒营收2.03亿元、净利润2985万元。真正拉低整体业绩的是曲阜孔府家酒业。上半年孔府家仅实现营收8225.37万元,营业利润223.85万元,净利润更是亏损280.81万元。
半年报显示,为对冲线下渠道调整压力,公司加速线上战略布局,加大线上渠道的投资力度,推动品牌线上化。
上半年老白干酒投资2000万元设立全资子公司“衡水衡创新业电子商务有限公司”,作为电商生态核心运营平台,统筹管理衡水老白干、乾隆醉酒、武陵酒、文王贡酒、孔府家酒五大品牌电商业务,通过统一供应链管理、数字化营销及渠道运营,降低运营成本,提升渠道掌控力与市场响应效率。
二级市场上,老白干酒股价走势也不佳,8月28日报收11.63元/股,总市值106.39亿元,年内跌幅超26%。
(文章来源:深圳商报·读创)




