深圳商报·读创客户端记者邱清月
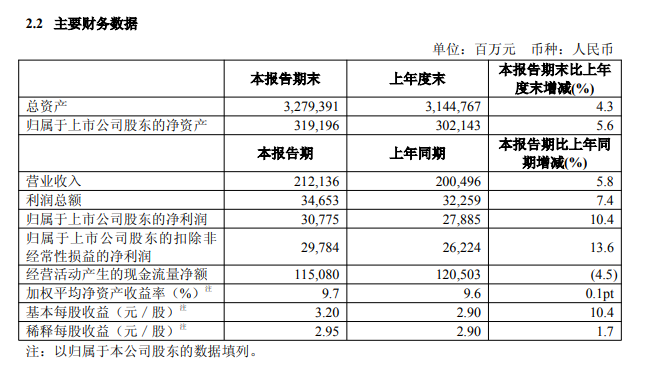
8月27日,中国太平洋保险(集团)股份有限公司发布2026年半年度业绩报告。2026年上半年,中国太保整体营收与利润实现稳步增长。集团实现营业总收入2121.36亿元,同比增长5.8%;归母净利润307.75亿元,同比增长10.4%;归母营运利润211.49亿元,同比增长6.2%,经营基本面保持稳定。
寿险价值持续提升,财险盈利显著优化
寿险业务方面,公司坚持价值转型路线,规模保费虽有调整,但价值指标大幅改善。上半年寿险实现规模保费1903.51亿元,同比小幅下降1.6%。结构层面,新保期缴业务表现突出,实现收入306.69亿元,同比增长28.6%。寿险新业务价值107.58亿元,同比增长12.7%,新业务价值率17.5%,同比提升2.5个百分点,价值转化能力稳步提升。产品结构方面,分红型保险新保占比提升至55.5%,新保期缴同比增长168%,产品布局进一步贴合市场需求与长期负债经营要求。代理人队伍质态持续改善,期末保险营销员18.5万人,核心人力产能稳步提升,银保渠道期缴举绩网点产能同比提升4.1%,高质量发展态势巩固。上半年寿险板块实现营运利润158.87亿元,同比增长5.9%,占集团营运利润的75.1%,是集团利润的核心支撑。
当前寿险行业市场竞争持续加剧,国内居民保险保障需求复苏节奏偏缓,公司本期规模保费呈现小幅下滑,后续整体保费规模增长存在不确定性,新业务价值的高增速能否持续兑现仍有待观察,寿险主业规模端存在持续承压风险。
财险业务呈现量质齐升态势,保费稳健增长,承保盈利水平显著改善。上半年太保产险实现原保险保费收入1143.58亿元,同比增长1.4%。承保品质管控成效凸显,承保综合成本率95.0%,同比优化1.3个百分点,承保盈利能力大幅提升。细分板块中,车险业务精细化管理成效显现,承保综合成本率同比优化0.7个百分点;非车险业务结构持续优化,综合成本率95.3%,同比优化2个百分点。细分险种中,健康险保费收入171.37亿元,同比增长10.4%,责任险保费137.13亿元,同比增长6.6%,新兴保障类险种成为增长新动能。上半年产险板块营运利润62.63亿元,同比增长26.1%,盈利增速显著高于整体水平。
从后续经营来看,财险业务仍面临明显不确定性。国内车险市场常态化价格竞争、非车险工程及责任险等高风险业务赔付波动,叠加极端气象灾害频发,均有可能推高整体赔付率,导致综合成本率反弹回升,对财险板块后续盈利稳定性形成压制。
负债规模稳步扩容,投资收益保持韧性
负债端方面,截至2026年6月末,中国太保总负债2.93万亿元,较2025年末增长4.20%;其中核心保险合同负债2.63万亿元,较上年末增长6.67%,负债增长主要来源于保险主业保费沉淀与准备金计提,底层支撑扎实。从细分项目来看,预收保费6171万元,较上年末下降69.5%,主要受阶段性结算时点影响;保费准备金753万元,较上年末增长274.6%,风险储备持续充足。核心偿付能力充足率维持191%,偿付能力指标持续达标,负债经营安全性充足。
但长期来看,保险合同负债规模持续扩张,若市场利率延续下行,新增资产投资收益率将持续承压,易出现资产端收益与负债端成本匹配失衡,行业长期利差收窄的风险将对负债经营收益形成制约。此外,保险行业产品定价、费用管控、偿付能力相关监管政策持续迭代优化,康养、银保、车险等细分领域监管细则动态调整,或将间接影响公司产品布局、渠道运营及盈利空间。
投资端方面,上半年市场权益走势分化,公司大类资产配置保持稳健,投资收益整体具备韧性。截至2026年6月末,集团管理资产规模达4.08万亿元,较上年末增长4.8%。资产配置以固收类为核心,风险偏好审慎,其中债权类金融资产占比71.4%,债券投资占比61.4%,定期存款占比6.4%,构成投资收益的基本盘;权益类资产稳步布局,股票及权益型基金合计占比13.9%,较上年末微升0.5个百分点,小幅增厚收益弹性。
收益数据方面,上半年公司实现总投资收益660.22亿元,同比增长16.1%,总投资收益率2.4%,同比提升0.1个百分点;净投资收益率1.5%,同比微降0.2个百分点;综合投资收益率1.8%,同比下降0.6个百分点,主要受权益市场阶段性波动影响。资产负债匹配方面,固定收益类资产久期11.7年,持续优化久期匹配策略,以对冲负债成本波动、保障长期收益稳定性。当前资本市场走势分化震荡,权益市场波动与市场利率不确定性仍较高,后续可能对公司权益资产估值及整体综合投资收益形成阶段性冲击,投资端收益波动风险持续存在。同时,宏观经济复苏节奏与居民可支配收入变化,也会间接影响市场整体保险投保需求,对公司长期保费增长和经营基本面形成外部约束。
(文章来源:深圳商报·读创)




