财联社8月27日讯(记者朱万平)白酒行业深度调整背景下,“徽酒老三”口子窖(603589.SH)Q2营收下滑约两成,净利润锐减超六成,业绩恶化程度超出多家券商预期。此外,公司高档白酒销售下滑明显,仅中低档酒实现个位数增长。
今日晚间,口子窖发布2026年半年报,今年上半年公司实现营业收入19.52亿元,同比下降22.89%,归母净利润3.65亿元,同比下降48.97%,扣非归母净利润3.60亿元,同比下降48.44%,降幅是收入降幅两倍多。
单看第二季度,今年Q2口子窖实现营业收入5.76亿元,同比下降20.03%,归母净利润0.36亿元,同比下降65.43%,扣非后归母净利润0.33亿元,同比下降63.89%。Q2单季净利率同比回落至6.3%,环比Q1也出现大幅滑坡。
实际上,口子窖Q2净利润不及多家券商预期。据财联社记者统计,目前包括招商证券、华创证券等多家券商对口子窖Q2净利润作出预测——口子窖Q2净利润将下滑15%~30%。如今来看,口子窖Q2净利润下滑幅度远超上述券商的预估。
在合同负债方面,截至今年6月末,口子窖合同负债为1.29亿元,同比大幅下降约57%。而合同负债代表经销商提前打款备货资金,这一指标大幅回落,直观反映出经销商观望情绪浓厚,备货意愿不足,渠道信心尚未见底。
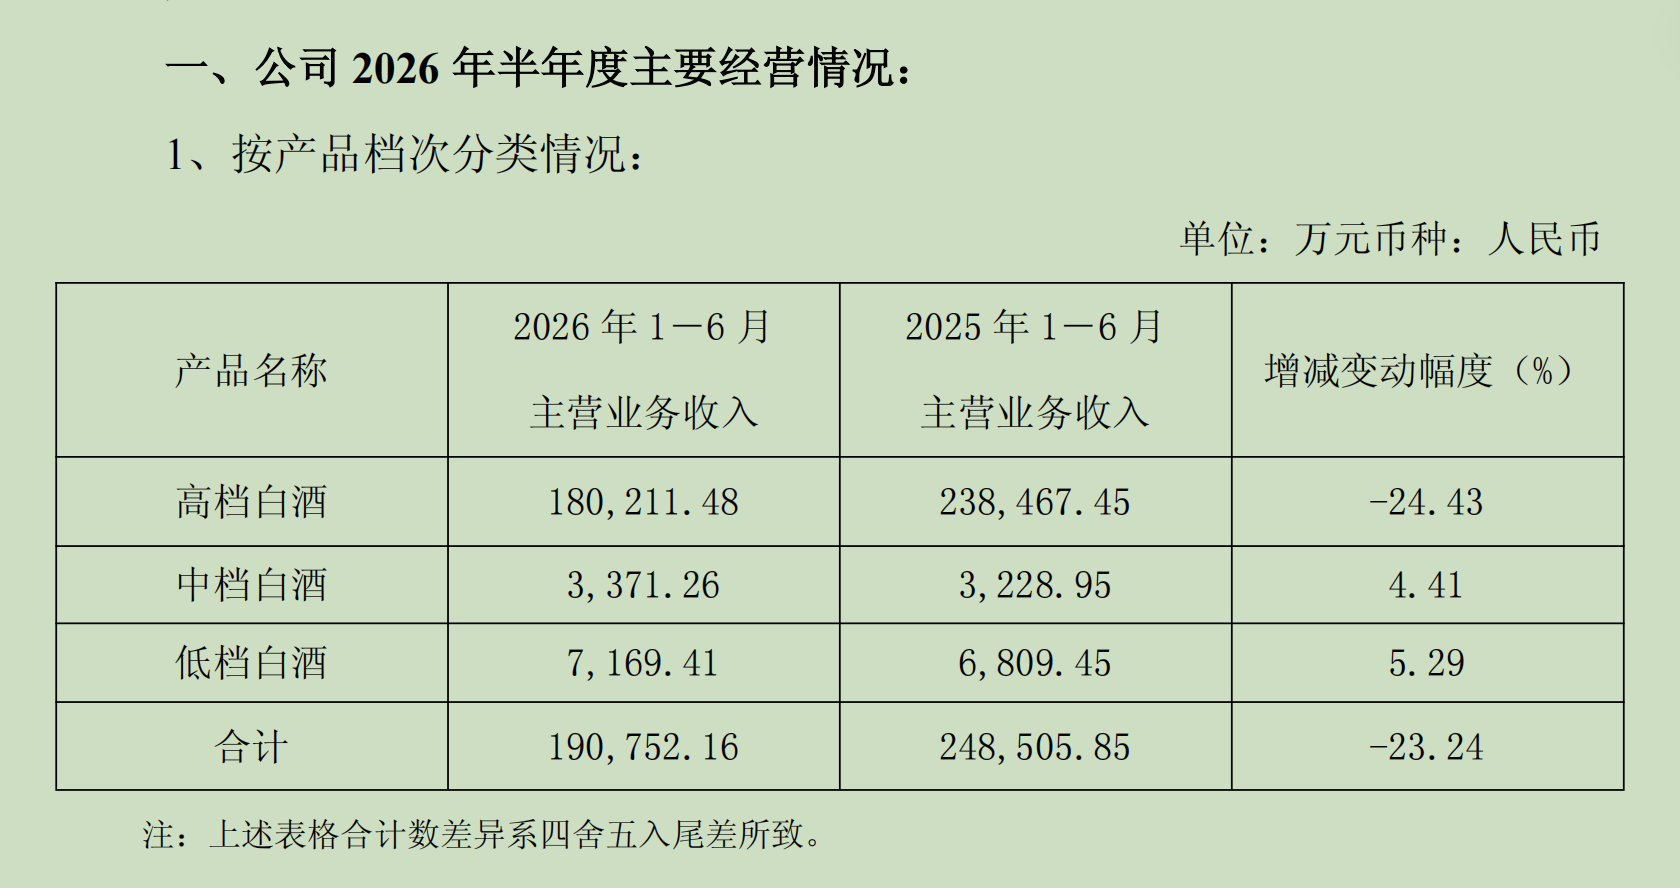
分产品来看,今年上半年口子窖营收下滑的主要压力,来自于高档白酒板块疲软。上半年,公司高档白酒收入同比下滑24.43%,成为营收回落的主要拖累;而中档、低档白酒分别同比增长4.41%、5.29%,实现小幅正增长,但两类产品整体体量较小,无法抵消高档酒的收入降幅。
分地区来看,上半年,口子窖在大本营的安徽省内市场收入同比下滑24.61%,下滑幅度高于省外,省内经销商数量基本维持平稳;省外市场收入同比下降15.73%,降幅弱于省内。上半年,公司仍在扩张省外经销商队伍,省外经销商净增23家,试图推进省外市场拓展。
而结合公司近期投资者交流信息,口子窖判断,2026年白酒行业属于弱复苏、存量博弈阶段。今年下半年,公司经营整体思路是先夯基础、稳价格、改善动销,优先修复市场底盘,再谋求增长。其中,安徽省内继续下沉县区、乡镇终端,做精细化运营;安徽省外收缩泛全国扩张思路,集中资源打造长三角样板市场。
(文章来源:财联社)




