8月25日,重药控股(000950)公布2026年半年报,公司营业收入为401.32亿元,同比下降2.6%;归母净利润为2.54亿元,同比下降9.85%;扣非归母净利润为2.43亿元,同比下降12.4%;经营现金流净额为-36.09亿元,同比下降58.8%;EPS(全面摊薄)为0.15元。
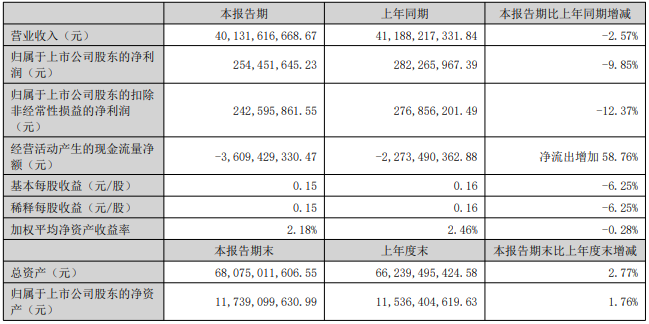
其中第二季度,公司营业收入为197.0亿元,同比下降4.3%;归母净利润为8372万元,同比下降46.7%;扣非归母净利润为7636万元,同比下降50.7%;EPS为0.0489元。
截至二季度末,公司总资产680.75亿元,较上年度末增长2.8%;归母净资产为117.39亿元,较上年度末增长1.8%。
公司现阶段主要从事医药商业、仓储物流、医药工业和研发等业务。
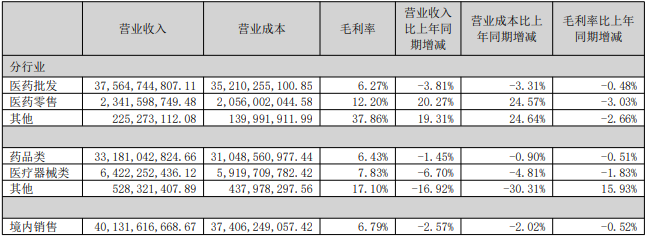
分行业看,医药批发作为核心板块实现收入375.65亿元,同比下降3.81%,毛利率仅6.27%,同比下降0.48个百分点。医药零售板块收入23.42亿元,同比增长20.27%,但营业成本同比攀升24.57%,毛利率为12.20%,同比下降3.03个百分点。
分产品看,药品类收入331.81亿元,同比下降1.45%,毛利率6.43%,下降0.51个百分点;医疗器械类收入64.22亿元,同比下降6.70%,毛利率7.83%,下降1.83个百分点。
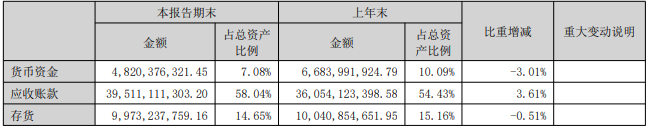
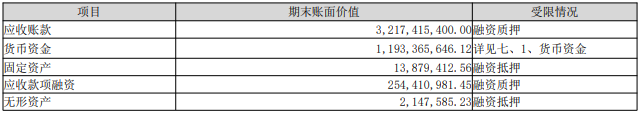
资产负债端的压力尤为突出。截至报告期末,公司应收账款账面价值达395.11亿元,较上年末的360.54亿元增加34.57亿元,占总资产比例由54.43%升至58.04%。其中,32.17亿元应收账款已用于融资质押。
公司解释称,由于在西部地区收入占比较高,受区域经济条件影响,应收账款回款周期有所延长,经营活动现金流回笼承压,经营资金需求持续攀升,带息负债规模随之扩大。
现金流数据印证了上述压力。上半年经营活动产生的现金流量净额为-36.09亿元,上年同期为-22.73亿元,净流出同比扩大58.76%。公司表示,主要系本期购买商品支付的现金、支付的各项税费同比增加。
截至报告期末,公司资产负债率为75.45%,货币资金则由上年末的66.84亿元降至48.20亿元。
公司在半年报中提示,国家集采自2018年实施以来,历经多轮推进与调整,已从最初的部分药品试点集采,逐步扩展至覆盖更多品类,如医疗器械、中药饮片等领域,截至报告期末国家组织的药品集中带量采购已执行11批,同时第12批已启动。随着集采政策的不断完善与覆盖范围的持续扩大,人民群众用药负担有所减轻,但同时也压缩了药品流通企业的利润空间,导致流通企业毛利率呈现明显下行趋势。
此外,随着公司经营规模持续扩大,应收账款规模同步上升。公司下游客户以等级医疗机构为主,应收账款坏账风险整体较低。但若公司主要客户财务状况恶化,或经营情况、商业信用发生重大不利变化,公司大额应收账款发生坏账的概率将会提升,进而可能对公司经营成果产生不利影响。同时,受应收账款规模扩大影响,近年来公司经营所需资金主要来源于债务性融资,导致资产负债率处于较高水平。
来源:读创财经
(文章来源:深圳商报·读创)




