财联社8月25日讯(记者朱万平)在去年同期业绩下滑、低基数背景下,有着“徽酒老二”之称的迎驾贡酒(603198.SH)上半年营收与净利润实现个位数增长,略超出券商预期,为实现全年“业绩稳升”目标奠定基础。
今日晚间,迎驾贡酒发布2026年半年报,上半年公司实现营业收入34.16亿元,同比增长8.08%;归母净利润为11.62亿元,同比增长2.79%;扣非净利润11.21亿元,同比增长2.49%,公司称,营收增长主要系酒水销量增加所致。
而在去年Q2净利润同比下滑35%导致业绩低基数背景下,公司今年Q2业绩增速实现转正。今年Q2迎驾贡酒实现营收11.86亿元,同比增长6.55%;归母净利润3.27亿元,同比增长8.44%;扣非净利润3.03亿元,同比增长9.29%,略超券商预期。
据财联社记者统计,近期申万宏源、招商证券、中邮证券、中泰证券等多家券商预计,迎驾贡酒今年Q2净利润同比增长0%~5%。
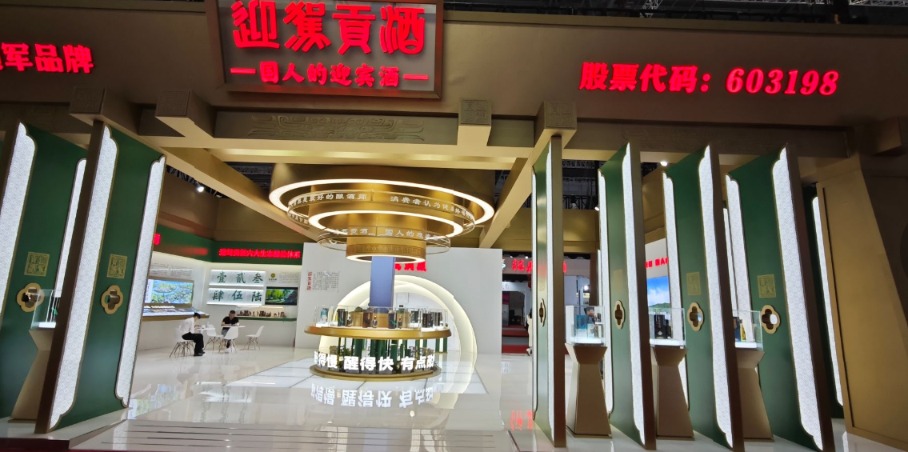
(图说:迎驾贡酒展台财联社记者朱万平摄)
值得一提的是,今年上半年,迎驾贡酒净利润增速明显跑输营收增速,这或与公司销售费用同比增长24.95%,销售费用率整体上行1.52个百分点有关。其中,上半年公司广告宣传费同比增长41.46%,远超营收增速,是销售费用增长的核心推手。
“上半年迎驾贡酒业绩增速明显低于营收增速,反映出公司为拉动销售加大市场投入与渠道激励,以费用换规模,这挤压了利润。”中国酒业独立评论人肖竹青向财联社记者表示,虽然上半年,公司营收、净利润仍正增长,基本面并未恶化,但如果持续“以费换销”,将不利于公司长期稳健经营。
分产品看,今年上半年迎驾贡酒中高档白酒(洞藏系列、金星系列、银星系列等)营收27.48亿元,同比增长8.35%,毛利率略有提升;普通白酒(百年迎驾贡系列、糟坊系列等)实现营收4.85亿元,同比增长7.24%。
合同负债是酒企业绩的一个重要参考指标,显示了一家酒企的持续增长潜力。而截至今年6月末,迎驾贡酒合同负债(预收商品款+未结算折扣)为4.4亿元,同比下滑约5%。
对于2026下半年的经营计划,迎驾贡酒表示,将深耕安徽核心市场,推进大商培育、存量客户升级及增量客户拓展。同时将攻坚江苏、上海等省外重点区域打造样板市场,布局露酒细分赛道,在行业存量竞争下稳固基本盘,谋求良性增长。
(文章来源:财联社)




