央广网北京8月22日消息(记者万玉航)“去年每个月出货量大约1万片,今年已经到10万片了。”8月21日,在2026世界机器人大会现场,一家芯片企业的技术负责人向央广财经记者透露了这样一组数字。
展会现场,各类人形、服务、工业机器人轮番展示技术能力,而藏在机身内部的芯片正前所未有地从幕后走向台前。从指尖触觉感知、关节运动控制到端侧AI决策,芯片是支撑机器人“能看、能听、能摸、能动” 的核心底座。
但当前,行业整体呈现“身体硬件快跑、智能大脑追赶”的特征,技术路线待收敛、功耗成本难平衡、商业化落地待验证,仍是全产业链共同面对的难题。
大脑、小脑、感知:机器人的三层芯片体系
一台完整的人形机器人,芯片体系自上而下分为“大脑、小脑、感知”三层,三者协同完成从环境感知到动作执行的全流程。
感知层是机器人的“神经末梢”,通过多传感器构建立体感知能力。在英飞凌展台,工作人员展示了一片薄如保鲜膜的柔性材料,轻轻一按,旁边屏幕上的压力曲线立刻跳动起来。“它有256个点,曲面也能贴,按哪个点,哪个点就有反应。”
据介绍,该方案应用并不局限于机器人灵巧手,还可覆盖人形机器人脚掌压力平衡控制、智能跑鞋姿态识别、陪伴宠物接触式交互以及汽车内饰防夹检测等多元场景。
控制层是机器人的“小脑”,负责关节控制与实时响应,直接决定动作的精度与可靠性。随着机器人关节小型化、陪伴机器人轻量化发展,芯片高集成化成为核心趋势。
本届展会上,兆易创新带来了最新发布的两款面向机器人关节的高集成度MCU。其中基于Arm? Cortex?-M33内核的GD32F50MxxG系列主频达252MHz,集成自研的三相栅极驱动器与高带宽运放,可大幅简化外围电路;旗舰级GD32H77R系列针对总线通讯深度优化,并集成EtherCAT?从站控制器,DC同步周期可达62.5微秒,提升多关节同步控制能力。两款产品分别采用QFN80 8x8毫米和BGA169 9×9毫米小封装,在有限的关节空间内留出更多布板余量。
兆易创新人形机器人营销负责人杨俊告诉记者,人形机器人通常有二十余个自由度,对应二十余套电机控制单元,对芯片稳定性、温度适应性要求极高。目前其产品已通过 IEC 61508 功能安全认证,同时优化了 Flash 运行稳定性,可适配多场景运行需求。除MCU外,BMS电池管理、显示驱动、电源运放等模拟产品线,也可全方位覆盖机器人硬件需求。
负责AI推理、视觉识别与任务规划的“大脑”芯片,是机器人智能化的核心,也是当前国产化难度最高的环节。这一层面的供给形态,恰好折射出行业“通用方案先行”的发展特征。
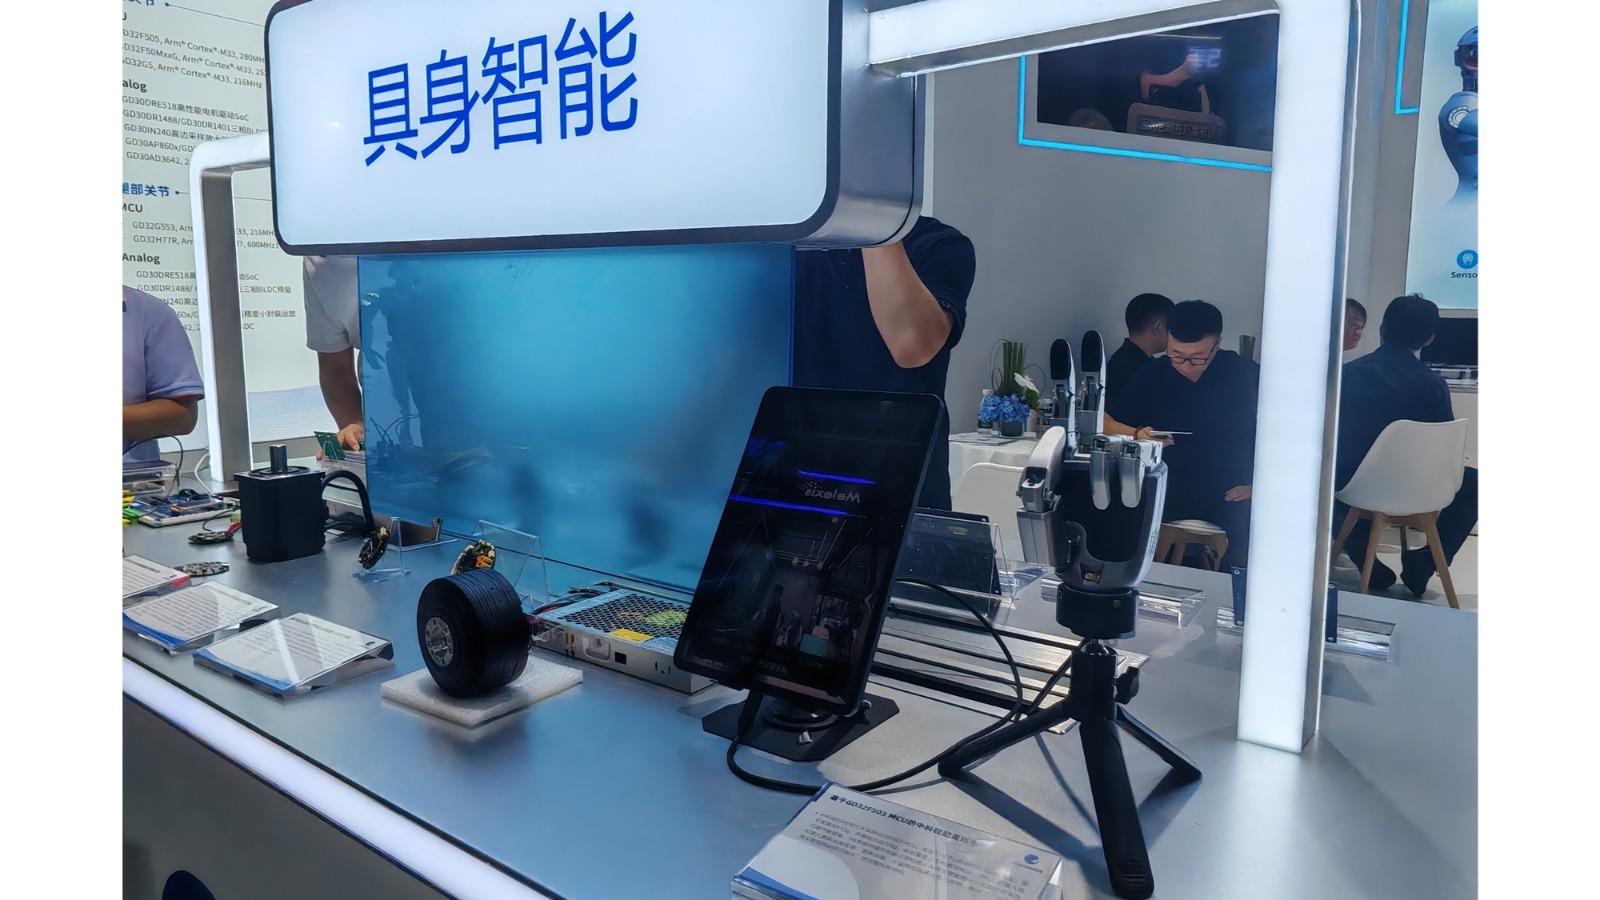
兆易创新展示的面向机器人关节的高集成度MCU(央广网记者万玉航摄)
通用芯片“跨界”撑盘产业尚处技术路线验证期
当前撑起机器人芯片出货量的,并非专门定制的机器人芯片,而是大量从消费电子、汽车电子领域迁移而来的通用方案。这是产业发展初期的必然选择,也折射出市场尚未成熟的现状。
英飞凌工作人员介绍,目前用于电子皮肤的电容采集芯片,最早源自20多年前的触控滚轮方案,该系列芯片累计出货已超60亿颗,成本与可靠性都经过了充分市场验证。现阶段行业普遍采用“成熟方案迁移 + 逐步迭代优化”的路径,待需求明确后再推出机器人专用产品。
兆易创新同样依托成熟IP库实现快速响应。杨俊介绍,凭借多年积累的丰富IP,可快速整合驱动、运放、总线接口等模块,无需从零开始研发,能高效匹配市场对高集成度芯片的需求。
从自动驾驶赛道跨界复用,是算力芯片切入机器人领域的主流路径。黑芝麻智能首席市场营销官杨宇欣在接受采访时表示,自动驾驶本质是具身智能的初级形态,二者在技术底层高度共通:都需要大算力、低功耗的端侧推理芯片,都依赖Transformer 类模型架构,对安全可靠性的要求也高度一致。黑芝麻智能的自动驾驶芯片已通过大规模量产验证,可直接复用至机器人场景,避免重复的研发投入与可靠性验证周期。
据了解,当前机器人算力需求跨度极大:纯遥控类产品几乎无需本地算力,具备基础避障能力的产品仅需几T算力,而部署大参数VLA模型、实现完全自主决策的高端机器人,则需要上千TOPS算力支撑。行业中长期目标是让机器人端侧具备世界模型运行能力,算力需求将向自动驾驶高端车型的量级靠拢。
与此同时,机器人多个核心部件的技术路线尚未收敛。以触觉方案为例,目前行业内同时存在电容式、压电式、霍尔磁式、视觉式等多条路线,各家厂商均处于送样测试阶段,整机厂仍在对比性能、成本与耐用度,尚未形成统一的技术标准与主流路线。马达驱动、传感器等环节同样处于多方案并行状态,市场格局远未定型。
三重挑战待解行业等待规模化拐点
热度之下,芯片与机器人产业的协同发展仍面临三重核心挑战。
第一是算力供给有缺口,“大脑”跟不上“身体”的迭代。当前感知与执行端硬件已相对成熟,但算法模型还无法充分处理复杂的感知信号。业内普遍通过触觉数据手套采集真人操作数据,投喂大模型训练,待模型形成触觉处理逻辑后再部署端侧,硬件跑在软件前面是行业典型特征。
高算力端的供给缺口同样明显。目前高端人形机器人的算力方案仍高度依赖海外厂商,国内可提供千T级端侧算力的企业数量有限。摩尔线程创始人张建中在论坛上表示:“具身智能模型正从十亿、百亿级向千亿、万亿级参数演进,智算集群从千卡走向万卡。算力底座,决定了具身智能‘ChatGPT时刻’什么时候来。”
第二是功耗与性能难平衡。杨宇欣告诉记者,算力提升带来的功耗压力,是端侧机器人必须面对的难题。与汽车不同,机器人电池容量有限,高功耗会直接压缩续航时间。而AI芯片 50% 以上的功耗并非来自计算本身,而是消耗在数据搬运过程中。
针对这一痛点,部分厂商从芯片架构入手,如黑芝麻智能引入近存计算技术,大幅提升片上存储容量,减少数据在片内外的搬运次数,从根源上降低功耗。
但更深度的优化需要专用芯片支撑,而当前机器人的出货规模尚不足以覆盖定制芯片的研发成本。业内普遍认为,“量起来才有价格”,当芯片出货量从月销 10 万片迈向百万片级别,专用芯片的商业账才能算得过来。
第三是商业化落地待验证。杨宇欣认为,当前具身智能处于科研、研发、商业化三条线并行的特殊阶段,复杂程度超过自动驾驶,产业成熟周期不会更短。行业核心瓶颈已从“能不能做出来”转向“能不能真的在场景里用起来”,零部件寿命、人力替代成本比都是商业化必须回答的问题。从出货规模看,扫地机器人年出货达千万级,物流、机器狗类达十万级,人形机器人目前仍处于万台级规模,业内保守估计其真正规模化上量仍需 5-8 年。
从整机厂跨界布局到芯片厂多赛道切入,机器人产业供应链正在快速融合重构。当硬件迭代与模型进化形成正向循环,当出货规模足以支撑专用芯片研发落地,机器人产业才会真正迎来从“展示”到“实用”的质变。
(文章来源:央广财经)




