上证报中国证券网讯(记者邹传科)芯动联科半年报业绩大幅下滑。8月17日晚,芯动联科披露2026年半年度报告。报告期内,公司实现营收1.57亿元,同比下降38.14%;归母净利润3647.71万元,同比下降76.36%;扣非后归母净利润2603.11万元,同比下降82.35%;基本每股收益0.09元,同比下降76.92%。报告期内公司经营活动产生的现金流量净额为188.29万元,同比下降99.01%。
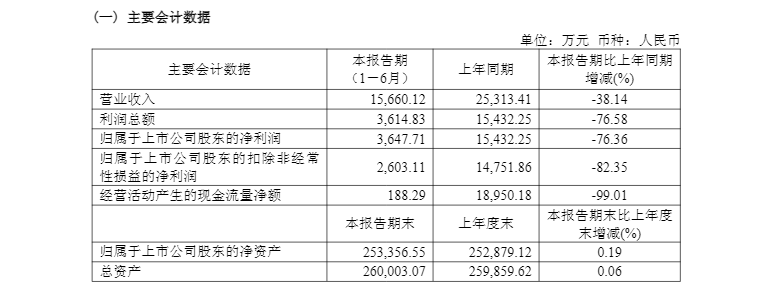
公司表示,业绩下滑主要受两方面因素影响:一是客户集中度较高,受终端客户因素及有关政策影响,客户提货节奏波动,导致当期收入确认出现较大幅度下滑;二是公司持续加大研发项目投入,叠加股权激励费用增加,进一步拉低当期利润水平。扣除股份支付影响后,报告期内公司净利润为5230.53万元,同比下降67.95%。
报告期内,公司资本市场迎来重要节点,首次公开发行部分限售股于2026年6月30日上市流通,本次解除限售股份数量为1.52亿股,占公司总股本的37.72%,涉及MEMSLink Corporation、海南芯动联科投资有限公司等首发前股东。
尽管短期业绩承压,但公司经营基本面保持稳定,核心竞争力未发生重大变化。报告期内公司客户数量较上年同期实现增长,在巩固高端工业、测绘测量、石油勘探、高可靠等传统应用领域的基础上,商业航天、智能驾驶、低空经济及海洋等新兴领域应用不断发展,相关产品均已完成导入。
新客户开发方面,多数项目处于测试或试产阶段,其中低空经济领域已与多家头部客户建立合作,配合开展型号取证及适航认证等前期工作。针对客户集中度较高的经营风险,公司持续优化客户结构,拓展多元化客户群体,逐步降低对单一客户的依赖,目前主要客户已恢复部分提货,新的高可靠客户需求增量不断涌现。
分产品来看,陀螺仪相关收入同比下降49.04%,占总营收比重72.00%,仍是公司核心收入来源。加速度计产品凭借谐振式、双轴/三轴等新品推出,收入同比上升39.04%,营收占比达13.99%,产品线日趋完善。惯性测量单元收入同比增加26.84%,营收占比11.81%,在低空经济、自动驾驶等领域的客户验证及导入工作持续推进。此外,公司工业级陀螺仪已进入量产阶段,上半年完成广泛送样。
研发投入方面,报告期内公司研发投入合计7048.43万元,同比增长21.30%,研发投入占营业收入比例达到45.01%。截至报告期末,公司共有17项在研项目,预计总投资规模约5.91亿元,累计已投入3.66亿元,覆盖单片三轴陀螺仪、六轴IMU芯片、高性能模组与系统、MEMS时钟产品等多个方向。
据公告引用的Yole Developpement行业研究报告数据,全球MEMS惯性传感器市场中,Honeywell、ADI等国际知名厂商占据近一半市场份额。行业发展趋势显示,高性能MEMS陀螺仪精度水平已可达到中低精度激光陀螺仪和光纤陀螺仪水平,随着MEMS惯性技术持续成熟,将逐步在诸多应用场景替代传统光学陀螺,并向导航级应用场景渗透。同时,依托小型化、低成本、可批量生产的特性,MEMS惯性传感器在自动驾驶、高端工业等领域的应用场景持续拓展,整体市场空间广阔。
截至8月18日收盘,芯动联科报45.01元,涨幅1.10%,成交额5.35亿元。
(文章来源:上海证券报·中国证券网)




