8月17日晚间,多氟多发布半年报,公司2026年上半年营业收入70.36亿元,同比增长62.55%;归属于上市公司股东的净利润5.12亿元,同比增长897.19%。
公司表示,业绩增长主要源自新能源行业景气度向好,核心产品六氟磷酸锂量价同比显著回升,此外,新能源电池业务产销量大幅增长,产品毛利水平显著提升。
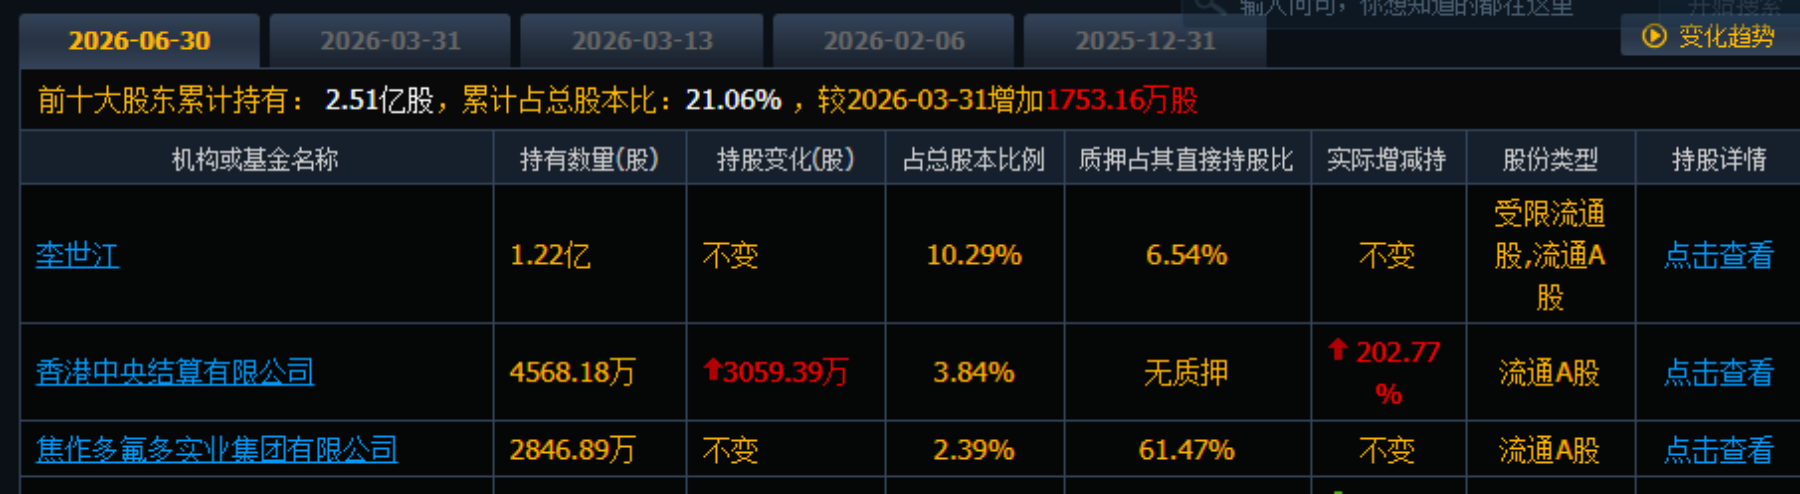
业绩高增之下,多氟多也受到北向资金大幅增持。半年报显示,香港中央结算有限公司二季度增持数量为3059.39万股,持股比例为3.84%,新晋为公司第二大股东。
核心产品量价回升
分季度看,公司第二季度净利润为1.36亿元,较一季度的3.76亿元环比回落。这一业绩走势与六氟磷酸锂价格波动密切相关。
行业数据显示,今年上半年六氟磷酸锂市场均价为11.8万元/吨,其中一季度价格大幅上涨,一度最高触及16.5万元/吨,4月底触底至9.6万元/吨后反弹。截至8月中旬,六氟磷酸锂现货价格保持在10.7万元/吨左右,整体保持理性运行。
从供需格局看,中信建投预计,在新能源汽车及储能需求快速增长的双重驱动下,2026年全球六氟磷酸锂将整体处于紧平衡状态,全年总需求约为40.4万吨,对应行业有效产能约为41.4万吨。
业内分析认为,随着新增产能逐步落地,供需关系将趋于缓和,短期内价格大幅涨跌的概率较低,行业盈利水平将回归合理区间,不会再现2025年“过山车”式的极端波动行情。
在产能建设方面,多氟多7月9日公告,基于市场供需环境变化、行业发展趋势及技术进步等因素,公司本着谨慎原则适当放缓了投资节奏,决定将“年产10万吨锂离子电池电解液关键材料项目”的预定可使用状态日期由2026年11月30日延期至2027年11月30日。公司将根据市场发展趋势及实际经营情况,积极推进项目建设进程。
另外,新能源电池业务板块,公司“氟芯”大圆柱电池已覆盖新能源汽车、储能、轻型车及换电四大应用场景,凭借河南焦作、广西南宁“南北双基地”布局,持续满足市场需求。
电子级氢氟酸产能利用率提升
今年上半年,全球半导体产业受AI算力扩张驱动维持高景气,上游电子信息材料需求同步扩容。据SEMI测算,电子级氢氟酸受益于HBM、先进制程芯片产能扩张,高端G5级产品供需趋紧,头部企业产能利用率持续提升。
据悉,电子级氢氟酸主要用于硅片刻蚀,今年以来,电子级氢氟酸价格已上涨20%—30%,且高端货源长期供不应求。
半年报显示,在半导体级氢氟酸领域,多氟多 UPSSS(Grade5)产品的纯度可满足12英寸晶圆先进制程要求,已与多家国内外头部半导体企业建立稳定合作关系,现有产能4万吨/年,可根据下游订单需求灵活释放,产能利用率随市场拓展稳步提升。
供应链人士表示,电子级氢氟酸对纯度要求极高,产品验证与客户资质认证周期漫长,一旦完成认证,供需合作关系通常较为稳定,生产商具备较高技术壁垒与议价权。
多氟多日前表示,相比新能源材料及电池业务,公司电子级氢氟酸产品销售额占营业收入的比例较低,不足2%,不会对公司业绩产生重大影响。
(文章来源:上海证券报·中国证券网)




