本周(8月17日—8月23日),国内方面,7月经济数据将密集出炉:规模以上工业增加值、社会消费品零售总额、房地产开发投资及70城房价数据将相继公布,8月贷款市场报价利率(LPR)报价也将于20日出炉;海外方面,美联储7月货币政策会议纪要公布在即,欧元区8月制造业PMI初值、日本7月CPI等数据将密集发布。
8月17日(周一)
中国1至7月全国房地产开发投资
中国7月规模以上工业增加值同比
中国1至7月社会消费品零售总额同比
中国7月社会消费品零售总额同比
中国央行:将在8月17日至8月19日开展隔夜逆回购操作
日本二季度实际GDP年化季环比初值
2026中国固态电池技术大会(8月17-19日)
DeepSeek宣布API涨价,8月17日起峰值价格最高涨至27元
中国70城房价数据
韩国股市因节日休市
8月18日(周二)
小米集团财报及电话会
百度财报及电话会
8月19日(周三)
世界机器人大会8月19日至23日在北京举行
首尔人工智能峰会8月19日至21日举行
快手财报及电话会
8月20日(周四)
中国8月五年期贷款市场报价利率(LPR)
中国8月一年期贷款市场报价利率(LPR)
美国8月15日当周首次申请失业救济人数(万人)
美联储公布货币政策会议纪要
泡泡玛特中报及董事会会议
阿里巴巴财报及电话会
8月21日(周五)
欧元区8月制造业PMI初值
日本7月CPI同比
韩国8月出口20天同比
中际旭创:董事会会议将于8月21日举行
中国平安中期业绩发布会
恒指半年度审议出炉
8月22日(周六)
第二届世界人形机器人运动会8月22日至26日举办
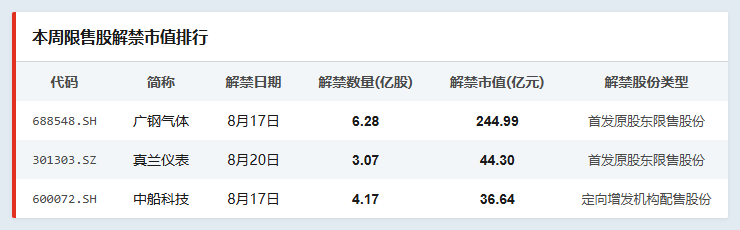
Wind数据显示,本周共有29家公司限售股解禁,合计解禁量为187993.82万股,按最新收盘价计算,合计解禁市值为442.65亿元。其中,解禁市值居前三位的是:广钢气体(244.99亿元)、真兰仪表(44.3亿元)、中船科技(36.64亿元)。
具体来看,广钢气体8月17日将解禁6.28亿股,为首发原股东限售股份;真兰仪表8月20日将解禁3.07亿股,为首发原股东限售股份;中船科技8月17日将解禁4.17亿股,为定向增发机构配售股份。
央行:前七个月社会融资规模增量累计为22.25万亿元比上年同期少1.74万亿元
央行数据显示,初步统计,2026年前七个月社会融资规模增量累计为22.25万亿元,比上年同期少1.74万亿元。其中,对实体经济发放的人民币贷款增加10.17万亿元,同比少增2.14万亿元;对实体经济发放的外币贷款折合人民币增加1694亿元,同比多增2419亿元;委托贷款减少810亿元,同比多减121亿元;信托贷款减少672亿元,同比多减2264亿元;未贴现的银行承兑汇票减少1786亿元,同比少减410亿元;企业债券净融资2.52万亿元,同比多1.1万亿元;政府债券净融资7.76万亿元,同比少1.15万亿元;非金融企业境内股票融资4061亿元,同比多1847亿元。
预告:国新办将于8月17日下午3时举行新闻发布会介绍2026年7月份国民经济运行情况
国务院新闻办公室将于2026年8月17日(星期一)下午3时举行新闻发布会,请国家统计局新闻发言人、总经济师、国民经济综合统计司司长付凌晖介绍2026年7月份国民经济运行情况,并答记者问。(中国网)
广东省首个词元经济专项金融产品“Token贷”在广州海珠发布
广东省首个词元经济专项金融产品“Token贷”在广州海珠区发布。以中国银行广州分行为例,针对海珠算力中小微企业针对性研发专属融资产品——算力Token贷,按合同/Token消耗额度核定额度,可提供信用、应收账款质押、订单融资为主的担保方式,亦可组合保证、抵押等组合担保,进一步扩大额度。新公司亦可在原经营企业提供连续经营佐证材料或提供担保的情况下按订单申请融资。据悉,中国银行前期试单授信资金已达2800万元。(界面新闻)
【解读】开源证券表示,此次DeepSeek API价格上调是供需矛盾的直接证据,算力紧缺格局仍具确定性,国产AI芯片作为算力底座有望受益于价值重估。
伊朗称已与阿曼就霍尔木兹海峡通行方案达成协议
伊朗外交部发言人巴加埃当地时间8月15日表示,尽管美国从中阻挠,伊朗和阿曼之间的会谈仍在积极推进,双方已就霍尔木兹海峡航道通行方案达成协议。(央视新闻)
【解读】国联民生证券表示,油价在美伊缓和预期中回调,伊朗或巩固对海峡的控制权。后续来看,一方面,冲突局势依然在反复,油价或跟随国际形势维持震荡;另一方面,我们认为中东的产油和炼油能力的完全恢复仍需要时间,在当前夏季燃料需求高峰逐步到来以及全球石油库存持续减少的背景下,油价当前回落空间较小、价格高位仍具备支撑。
摩根大通:明年或爆发全球粮食危机全球食品通胀率将从2.8%升至5%
摩根大通日前警告称,下一轮全球粮食危机可能正在酝酿之中,或于明年爆发。该行分析师将驱动因素归结为“五个W”:战争(War)、天气(Weather)、仓储(Warehousing)、水(Water)和浪费(Waste)。在一份题为《粮食安全即国家安全:一场不断叠加的风暴》(Food Security Is National Security: A Compounding Storm)的新报告中,由驻伦敦资深全球经济学家Nora Szentivanyi领衔的团队警告称,霍尔木兹海峡航运中断,以及潜在的历史级超强厄尔尼诺现象的出现,可能会削弱农作物产量、制约农业生产,并使食品通胀在2027年上半年持续居高不下。她预计,全球食品通胀率将从2026年上半年的2.8%加速升至明年上半年的5%。(财联社)
【解读】国泰海通证券指出,预计本次厄尔尼诺气候现象至少持续到明年春季,达到10至11个月。一般来说强厄尔尼诺事件的次年,其对全球气候的影响往往达到顶峰。我们认为,厄尔尼诺背景下,气候灾害对农产品产量的挑战或加大。建议关注玉米等粮价底部抬升的景气机会,以及抗逆性高产品种。
贵州茅台:上半年净利润同比下降1.95%
贵州茅台发布2026年半年度报告,实现营业收入907.03亿元,同比增长1.47%;归属于上市公司股东的净利润445.17亿元,同比下降1.95%。公司Q2净利润172.74亿元,Q1净利润272.43亿元。
【解读】申万宏源认为,茅台中报符合预期,茅台价格一季度已筑底,行业迎本轮周期拐点,行业未来的趋势是缩量集中,从大鱼吃小鱼到大鱼吃大鱼,上市公司的强分化不可避免。尽管总量萎缩,但长期留下的头部企业仍有成长空间。展望2026年,若基本面如期修复,预计2026年底—2027年将迎来估值与业绩双击,优质白酒公司已处于战略配置期。
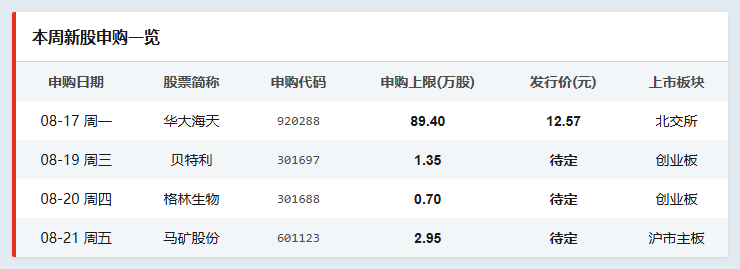
下周A股有4只新股开启申购,分别为在北交所上市的华大海天、在深交所创业板上市的贝特利和格林生物,以及在上交所主板上市的马矿股份。
华大海天:杭州华大海天科技股份有限公司成立于2001年,是国家级专精特新“小巨人”企业,专注于水性功能材料研发、生产与销售,主营数码纸基新材料、水性墨材料和食品包装材料三大产品体系,产品广泛应用于数码印花、家居装饰、食品包装等领域。
贝特利:苏州市贝特利高分子材料股份有限公司主营电子材料和化工新材料的研发、生产与销售,产品涵盖导电材料、有机硅材料和涂层材料三大板块,应用于光伏、3C电子、LED、新能源汽车等领域,已导入联想、华为、小米及理想、比亚迪等知名企业供应链。
格林生物:格林生物专注于香料产品的研发、生产与销售,形成松节油、柏木油和全合成三大产品系列,供应下游用作配制日化香精的原料,应用于洗涤、清洁、消毒及个护用品等领域。公司是中国少数掌握突厥酮生产技术并实现产业化的香料企业,已进入奇华顿、帝斯曼-芬美意、宝洁等国际巨头全球供应链体系。
马矿股份:福建马坑矿业股份有限公司主营铁矿石的采选、综合利用及铁精粉、钼精矿销售,拥有全国知名马坑铁矿采矿权,铁矿石保有资源储量达3.25亿吨。主要股东包括福建省稀有稀土集团和紫金矿业。
本轮反弹大概率还未结束,行情依旧有纵深空间。上证指数遭遇年线压力符合预期,稍事整理后依旧有冲击4000点关口甚至更高位置的可能,双创指数反弹周期大概率也未结束。行业上:
第一梯队为证券、创新药、恒生科技;
短线可超跌反弹视角参与双创反弹。
本轮超跌反弹涨幅已经达到下跌幅度的一半左右,下周面临反弹或是反转的临界点。分结构看,科技板块反弹力度不大,主要受筹码结构、市场风险偏好影响,进入中报业绩披露窗口期,需观察龙头公司超预期的财报能否带来市场的正反馈,以及产业层面是否出现新的叙事。非科技板块(医药、有色金属等)形成较持续的反弹,但较难形成合力,核心需要政策发力形成基本面改善预期。
各行业轮动式反弹后,市场重新聚焦中报及全年的基本面验证,以及未来的景气前瞻围绕AI板块,市场在企稳后将重新验证新叙事的成色:
第一,市场不再单纯惩罚云厂商高CapEx和自由现金流恶化,而是转向奖励收入、订单和利润兑现。
第二,云厂商CapEx上修重新成为产业链利好,缓解了市场对芯片、通信连接和存储订单放缓的担忧。
第三,虽然2027—2028年传统云厂商CapEx增速可能回落,但模型商和新云厂商的推理需求乃至新增的RSI训练需求,有望成为下一阶段算力投资的重要接力来源。
后续科技主线或沿着“硬件 → 云厂商 → 模型商 → 应用”继续轮动。重点关注云厂商资本开支能否持续转化为收入和利润、模型商是否出现更明确的商业化和盈利迹象,以及应用端能否诞生具备用户规模、留存和付费能力的现象级产品。
对于非AI板块,参考中报季的置信度,当前位置依然可以关注:红利(赔率不如630但仍有胜率)、有色(黄金/铜/锂)、医药(创新药/CXO)。
开源证券
当下重点或是寻找科技内部能创新高的 alpha。细分方向能不能突破前高,本质上是两个维度同时抬升共振的结果,现实维度基本面超预期兑现、预期维度产业链位置抬升。看好方向:
(1)AI 材料优先推荐电子树脂、溅射靶材、电子特气、MLCC方向。
(2)国产算力链重点关注超节点和国产AI芯片制造方向。
(3)海外算力链关注产业链价值量抬升的中游和上游环节,重点推荐PCB、光模块上游等方向。
(4)AI 应用端,优先推荐编程 Agent和企业级Agent方向。
(文章来源:21世纪经济报道)




