大家好,今天是2026年7月28日星期二,欢迎来到今日投资机会!
01 全球市场观察
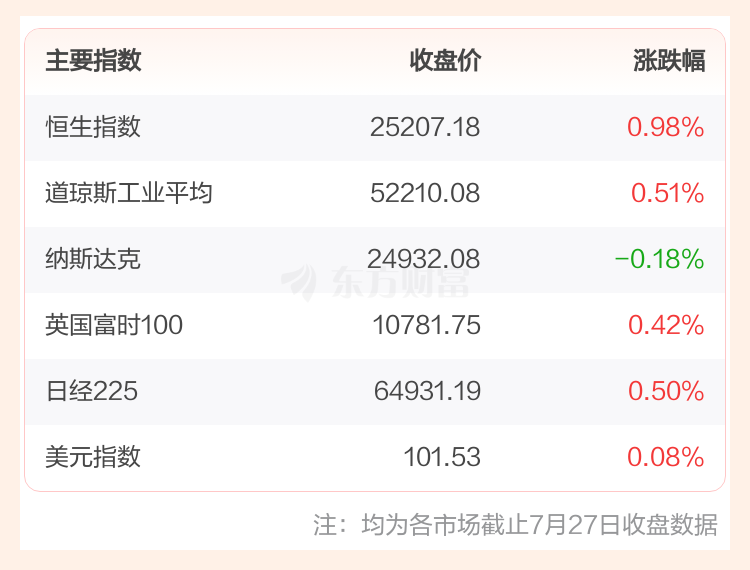
投顾观点:外围市场分歧加剧,美股芯片股大跌,A股相关产业链或将承压
美股市场:截止7月27日收盘,美股涨跌不一。消息面上,美联储将于当地时间7月28日至29日(即本周二、周三)召开议息会议,并将在周三发布利率决定。市场普遍预期美联储将维持基准利率不变。
欧股市场:截止7月27日收盘,欧洲三大股指全线上涨。
商品市场:截止7月27日收盘,国际油价下跌,COMEX黄金期货当月连续合约上涨。
日韩市场:截止7月28日8:30,日经225和韩国KOSPI低开低走。
02 独家策略观点
投顾观点:市场由缩量磨底切换至放量普涨,但长鑫单股吸金1400亿致存量分流,宜弃躁动追涨、取回调伏击,以“红利压舱+硬科技中报兑现”双线反击。
1)盘面表现:长鑫破局,双创领涨。
昨日A股三大指数低开探底尾盘拉起,两市成交2.08万亿,近5200股翻红、百股涨停。长鑫科技首日飙465.82%、成交约1412亿登顶市值第一,虹吸下科技链向半导体上游/PCB/脑机/创新药/机器人发散,油气独绿。市场整体呈“权重温吞、题材燎原”的特征。
2)技术解析:放量扭转颓势,指标现共振。
数据来源:东方财富软件终端
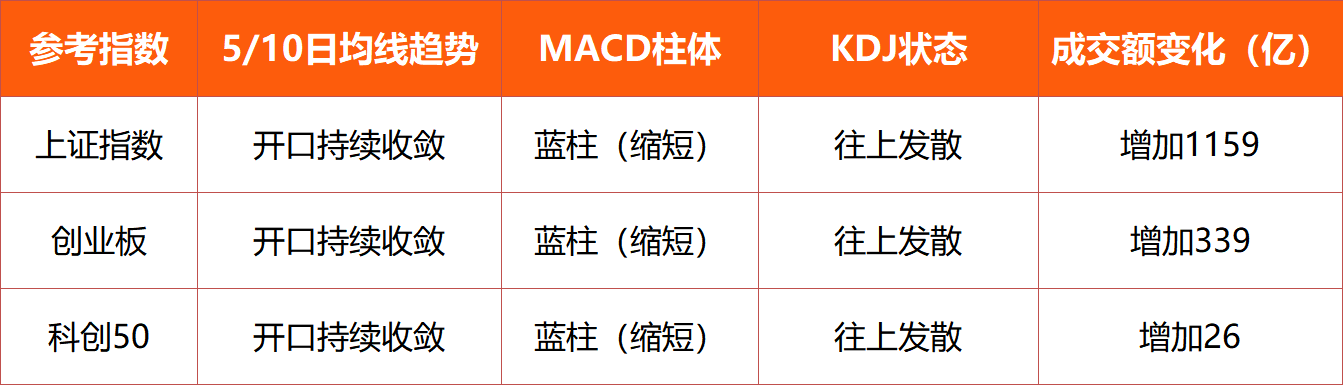
由上图可见,三大指数短期均线“开口持续收敛”,表明下跌斜率被不断抬升;两市成交显著回暖(沪指激增1159亿),增量资金入场夯实了反弹根基。另外,MACD蓝柱缩短印证空头动能衰竭,KDJ在三大指数上均“往上发散”,形成短线走强信号共振。后续需紧盯量能持续性以确认反弹强度,在指标转暖背景下可适度提升关注度。
3)资金聚焦:“手机+生态”共振吸金,物联网与智能穿戴遭弃。
数据来源:东方财富软件终端
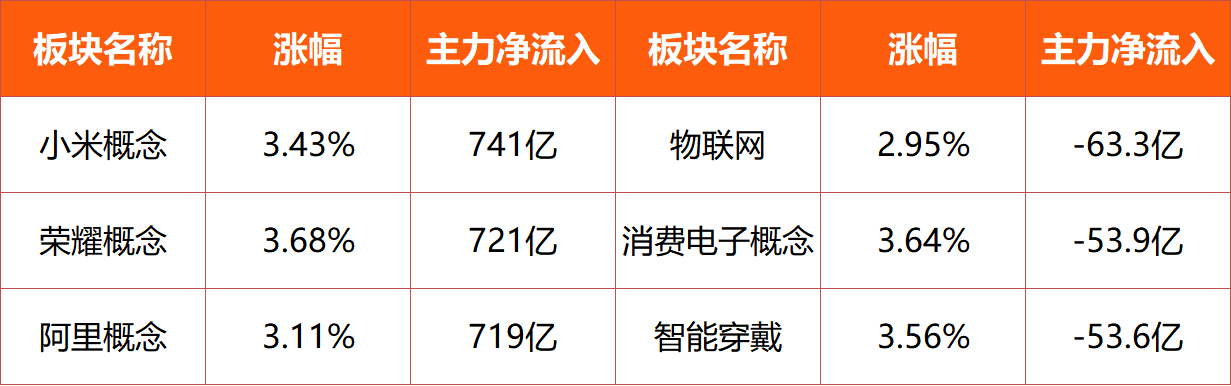
由上图可见,小米、荣耀、阿里概念成昨日资金主攻阵地,单日净流入均突破710亿,形成“手机+生态”双向共振的强吸金效应;反观物联网、消费电子、智能穿戴则遭主力集中兑现,合计净流出超170亿,抛压陡增。这折射出短期资金正围绕“终端品牌回暖+硬件链回流”逻辑重构布局——宜顺势锚定核心龙头,但切忌在昨日爆量品种上盲目追高,谨防情绪退潮后的回撤风险。
4)综上所述,昨日市场一扫前期阴霾,三大指数放量反弹,成交额显著回升,个股呈现普涨修复态势。激进者可聚焦昨日领涨的消费电子链(如荣耀、小米概念)中走势强劲的标的,等待盘中分歧回踩确认支撑后再行介入;稳健者继续坚守“红利+硬科技”哑铃型配置,静待市场量能持续温和放大以确认反弹有效性,再考虑适度优化仓位结构。
03 板块机会速递
投顾观点:人车家生态由“单品放量”切到“终端+造车双轮共振”,7月30日澎程增程SUV发布会临近,小米概念获资金抢筹。
小米概念(涵盖智能手机、AloT、汽车整车、三电与底盘、座舱电子、结构件、面板及生态云服务等)
关键词:人车家闭环+增程新品前置+终端出货斜率重估
驱动逻辑:
1)终端与造车双线提速,生态稀缺性再定价。雷军7月27日官宣澎程技术发布会7月30日举办、首推N90/N70增程SUV,YU7 GT定制版到店,手机+AloT+汽车三端协同从叙事走向订单验证。
2)需求引擎换挡,AI手机+增程SUV成第一拉动力。全球第三大手机品牌叠加增程SUV切入家庭出行大空间场景,面板/OLED/MLCC/连接器/结构件全链条备货共振。
3)中报业绩实锤+生态从1到N,消费科技属性重估。小米概念凭“终端回暖硬出货+汽车新品催化+中报毛利修复”三位一体,承接了从CPO/算力租赁撤出的存量资金。
代表方向:关注绑定头部终端的OLED/玻璃盖板/摄像头模组平台;深耕汽车三电(电池/电机/电控)、底盘轻量化、座舱域控的结构件与电子件厂商;卡位AI眼镜光学、MLCC、射频前端、连接器的迭代先锋;以及受益“人车家”云边协同的生态应用与互联网服务商。
从盘面表现来看,昨日小米概念吸金超740亿获资金抢筹,搏短资金可适当予以关注。
最后,今日有1只转债申购,特宝转债(118074)。
感谢您的收听!未关注的朋友可以下滑至文末进行订阅并开启推送,第一时间获得消息提醒。
祝您投资顺利!
【投顾姓名及其登记编号】
万李斌(S1160621090004)
【风险提示及免责声明】本资料所含信息均来源于公开资料,投顾观点仅供参考,不作为投资决策的依据。文中涉及个股仅作为展示列举,不构成投资建议。投资者应审慎判断,选择与自身风险承受能力及投资目标相匹配的产品和服务。投资者据此操作,风险自负。东方财富证券力求本文内容及观点的客观公正,但不担保其内容的准确性或完整性。在任何情况下,东方财富证券不对任何机构/个人因使用本文内容所引发的任何直接或间接损失负任何责任。市场有风险,投资需谨慎。
(文章来源:优优投顾)




