科幻与现实交织的脑机接口(BCI)赛道上,博睿康技术(上海)股份有限公司(以下简称“博睿康”)正试图率先撞线资本市场。
博睿康日前披露科创板招股书(申报稿),因其宣称开发出“全球首款获批上市的侵入式脑机接口医疗器械”而备受瞩目。然而,充满技术光环的申报材料背后,业绩亏损、商业化前景不确定性及清晰的退市“对赌”时间线,成为博睿康的“暗影”。
亏损扩大
招股书显示,博睿康是一家典型的“高研发、长周期”硬科技企业。2023-2025年,公司营收分别为7521万元、6597万元和1.08亿元;2025年增速虽可观,但与其高额投入相比,营收额差距尚大。
2023-2025年,博睿康净利润分别为-4875.75万元、-4953.38万元和-2.3亿元。亏损额在2025年急剧飙升,主要是由于确认了高达1.96亿元的股份支付费用。
剔除该因素后,博睿康2025年扣非净利润-4324.46万元,与前两年相仿,表明主营业务距离盈亏平衡点尚有不小距离。截至2025年末,博睿康累计未弥补亏损已高达4.67亿元。
“这本质上仍是一家依靠融资输血的初创公司。”一位长期跟踪医疗器械行业的券商分析师称,“博睿康的估值故事建立在‘NEO-ONE SCI’( 植入式脑机接口手部运动功能代偿系统)这款产品的未来想象上,并非当下的现金流。”
博睿康招股书称,未来一段时间内,公司研发投入预计将持续处于较高水平。若公司现有产品销售增长不及预期,抑或在研产品研发注册或商业化进展不利,则会对公司未来的盈利能力造成重大不利影响;公司可能面临持续亏损或累计未弥补亏损无法消除乃至持续扩大、净资产为负的风险。
天价设备
博睿康的最大亮点,是其侵入式脑机接口产品“NEO-ONE SCI”,该产品于2026年3月获国家药监局批准,适用于颈段脊髓损伤所致四肢瘫痪患者,通过脑电信号解码驱动气动手套,实现手部功能代偿。这无疑是技术上的重大突破。
但技术领先并不等同于商业成功。招股书明确提示,报告期内该产品“尚未实现收入”。这意味着,公司目前所有收入仍来自相对传统的非侵入式脑电图机等产品,市场竞争激烈。
更大的挑战在于支付端。
招股书显示,博睿康脑电采集系统单价15.91万元,且未包括高精尖手术团队和长期的康复训练费用等。有业内人士此前发表观点称,综合费用对普通家庭来说是天文数字。
公开信息显示,目前仅有上海“沪惠保”将脑机接口耗材纳入保障,全国性的医保支付政策仍是空白。博睿康如何说服医保支付方、医院和患者为其“全球首创”技术买单,是其上市后必须直面的残酷考题。
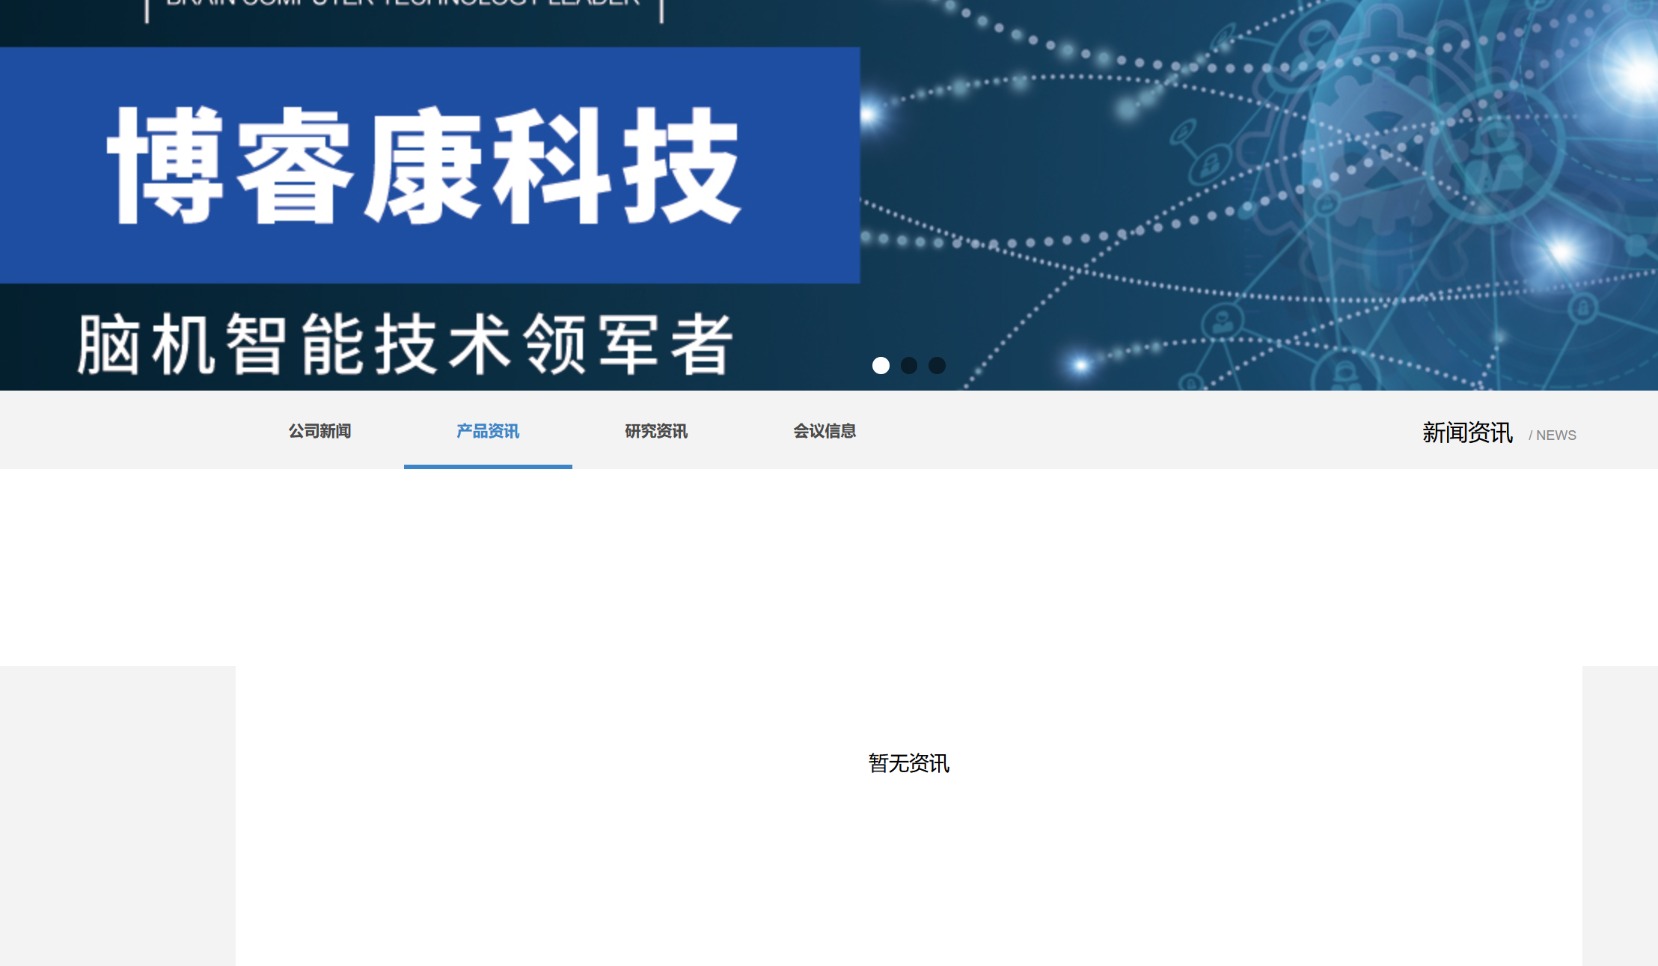
博瑞康官网“产品资讯”栏目下,显示为“暂无资讯”(图片来源:博睿康网站)
盈利“对赌”
博睿康选择适用科创板第五套上市标准,该标准允许未盈利企业上市,但设定了更严格的退市条件。根据招股书,若上市后第4个完整会计年度,公司出现“净利润为负且营收低于1亿元”或“净资产为负”等情况,将直接退市,没有ST、*ST等缓冲过程。
博睿康在招股书中预测,公司可能于2029-2030年实现盈利。这恰好与退市考核的时间窗口高度重合。这也意味着,资本市场给予博睿康的时间窗口可能只有4年。博睿康必须在有限时间内,完成核心产品的市场导入、临床推广、产能爬坡和销售放量,任何一个环节的延误都可能将公司推向退市深渊。
此外,招股书还披露了公司复杂的股权结构和历史沿革。历史上存在股权代持,目前已清理。公司与投资方签署的含有回购权、反摊薄权等特殊权利的协议虽已“中止”,但在IPO(首次公开募股)失败等条件下可“复活”,这类安排也为公司的治理稳定性增添了变数。
(文章来源:财中社)