10月7日,西部材料(002149.SZ)公告称拟向不超过35名(含35名)特定对象发行股票,拟募集资金不超过11.9亿元。
资金不是投向一个单一项目,而是同时押注稀贵金属、钨钼、钛合金精密铸造、精密箔带材四条产业线,并拿出3.56亿元补充流动资金。
这背后的逻辑或许并不复杂。一方面,公司正在从传统钛材等业务向航空航天、核能、半导体、氢能等高端市场换挡。另一方面,过去几年业务扩张已经明显加大了资金占用,短期债务和经营现金流压力正在逼近。
所以,这11.9亿元表面看是一笔再融资,实质上更像一次“扩产+补链+降杠杆”的组合动作。
01
11.9亿元定增
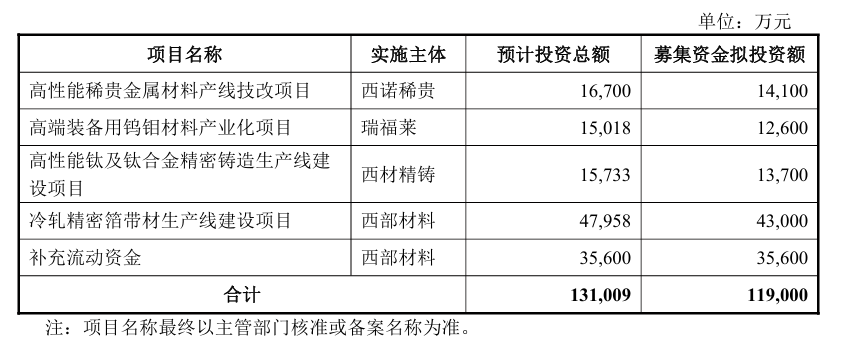
据公司公告,此次拟募集资金不超过11.9亿元,项目总投资额则达到13.10亿元,差额部分由公司自筹。
四个项目合计使用募集资金8.34亿元,占总募资约70.1%。另外3.56亿元全部用于补充流动资金,占比29.92%。这实际上揭示了此次定增的两个层次:
第一层,是产业升级。8.34亿元直接砸向四条生产线,核心任务是扩产和补齐产业链。
西部材料主营稀有金属材料研发、生产和销售,背后控股股东为西北有色金属研究院,实际控制人为陕西省财政厅。
公司长期布局钛、锆、钨、钼、钽、铌等稀有金属材料,并深度进入航空航天、核工业、军工、高端装备等市场。公司的战略目标很明确——“打造全球领先的稀有金属材料智造基地”。
公司在中报中明确提出,航空航天、核能、氢能、3C等高端新兴领域需求仍在扩容,但化工等传统领域需求不足、同质化竞争和价格内卷依然存在。因此,公司正在主动实施“引领高端新兴领域、守牢传统市场份额、推进内部提质增效”的发展思路。
换句话说,西部材料正在经历一次业务结构切换和升级:传统市场承压,高端市场增长;老产品利润被压缩,新材料的新订单正在成为未来增量。
而此次定增,恰或是围绕这个切换进行的。
图片来源:西部材料公告
第二层,是资产负债表修复。3.56亿元不是“闲钱”,而是给高增长业务补充营运资金,同时降低短期资金压力。
过去五年,公司营收从2021年的23.95亿元增长至2025年的32.31亿元,年均复合增速接近8%。但增长并没有完全转化成利润增长。
2023年至2025年,公司归母净利润分别为1.96亿元、1.58亿元和1.03亿元,呈持续下降态势。2025年虽然营收恢复至32.31亿元,同比增长,但利润仍然明显承压。
到了2026年上半年,压力进一步显现。
公司实现营业收入13.64亿元,同比下降11.39%;归母净利润4479.1万元,同比下降26.77%;扣非归母净利润2900.3万元,同比下降39.53%;经营活动现金流净额为-1.95亿元,同比-578.42%。
截至2026年6月末,公司主要有息负债17.84亿元,其中短期借款17.68亿元,占有息负债的99.10%。2023年这一比例还是63.55%,2024年为67.13%,2025年已经升至98.91%。
这组数据很关键。西部材料利润承压,经营现金流转负,过去几年业务扩张,很大程度上是依赖短期资金来支撑。所以,公司缺的是支撑下一轮产能扩张所需要的现金流。
关于上述定增一事,每日经济新闻记者向西部材料发去采访提纲,公司回应表示定增预案刚披露,后续流程和周期较长,按照信披相关监管规则及法定程序要求,无法就相关问题受访,公司定增及经营情况以公告内容为准。
02
下注“高端市场”
8.34亿元主要投向高性能稀贵金属材料产线技改、高端装备用钨钼材料产业化、高性能钛及钛合金精密铸造生产线建设、冷轧精密箔带材生产线建设等四个项目。
其中,西诺稀贵承担的高性能稀贵金属材料产线技改项目,总投资1.67亿元,拟募资1.41亿元。
项目重点面向航空航天、超导、集成电路等领域,主要解决现有产线厂房空间不足、专用设备不完整以及部分环节依赖外协的问题。
公司在预案中明确提到,目前部分生产环节存在订单和产能不匹配、交付周期较长、成本偏高等问题,因此需要新建厂房、增加电子束熔炼炉等设备。
这意味着,这个项目并不是从零开始押注一个陌生赛道。
它更像是原来有技术、有客户、有产品,但设备和产能不够,现在通过资本开支把从现有产能瓶颈突破为规模化生产能力。
来源:西诺稀贵官网
公司披露,西诺稀贵已掌握大规格铸锭制备、真空电子束熔炼提纯、贵金属合金化及复合等技术,并拥有40项国家发明专利和3项国防发明专利。
这类业务最大的价值,并不是单吨材料卖多少钱,而是进入高壁垒客户供应链以后形成的长期认证壁垒。
瑞福莱承担的高端装备用钨钼材料产业化项目,总投资1.50亿元,募资1.26亿元。
这个项目最大的看点是,公司直接把可控核聚变作为项目核心牵引。同时,业务还覆盖军工、医疗和半导体。
钨钼材料本身就是典型的高端装备材料,瑞福莱已经形成低氧TZM合金、高精度钨片、抗辐照钨基复合材料、CT复合旋转靶等技术能力,并已在核工业、军工、医疗、电子领域实现认证及批量供货。
这里最值得注意的是“核聚变”这一关键词。
它短期很难直接贡献大规模利润,但从产业投资逻辑来看,这类前沿赛道一旦进入工程化、产业化阶段,上游关键材料往往比终端设备更早进入供应链。
因此,西部材料实际上是在用此次定增,为未来的核能材料市场提前卡位。
但这也是四个项目里需要最谨慎看待的一块,核聚变是产业方向,但不等于短期业绩。
公司自己在风险提示中也承认,航天、核能等战略新兴行业仍处于产业化早期或商业化初期,技术路线、政策力度、资本投入和商业化节奏都可能影响最终需求释放。
因此,对这个项目最合理的理解不是“核聚变马上带来业绩”,而是公司在提前占据一个未来可能出现巨大需求的材料入口。
03
补链“精密制造”
如果说前两个项目代表西部材料向“更高端市场”延伸,那么后两个项目则代表公司向“更深加工”延伸。
这可能是此次定增最重要的战略变化。
西材精铸的高性能钛及钛合金精密铸造生产线项目,总投资1.57亿元,拟募资1.37亿元。项目建成后将形成年产180吨钛及钛合金精密铸造全流程生产线。
更重要的是,公司已经完成多型号、多批次钛铸件产品验证和试制,并且存在客户量产需求,尤其是在军工领域。
这实际上是在补西部材料钛产业链上的一个缺口。
公司过去的优势是从铸锭熔炼、坯料锻造到轧制的完整钛加工体系,但精密铸造仍是一个产能瓶颈环节。
此次扩产以后,产业链会从“材料研发—熔炼—锻造—轧制”,进一步走向“材料—工艺—铸造—零部件”。
这意味着产品附加值和客户黏性都有可能进一步提升。
此外,四个项目中,最大的单笔募资是冷轧精密箔带材项目,可能才是这次定增的“主菜”。
总投资4.80亿元,募集资金4.30亿元,占此次募资总额36.13%,也是最大的一笔。
项目建成后将形成年产4500吨精密箔带材产能。
而它瞄准的不是传统钛材市场,而是消费电子、氢能、高端装备、航空航天、新能源汽车、低空经济、具身智能等一系列增量市场。
更重要的是,这是一块典型的进口替代市场。
公司在预案中指出,厚度≤0.3毫米的高端精密箔带材对板形、厚度精度、良品率和品质稳定性要求极高,目前高端精密钛及钛合金箔带材仍以日本进口为主,国内产品在部分指标上存在差距。
西部材料可能想做的,不只是“多生产一些钛材”,而是通过这条产线,把原有的板带材业务继续向下游延伸,打通板带材—箔带材—钛金属双极板—钛制消费品的产业链。
这背后其实是一个非常典型的制造业升级逻辑:从卖材料,走向卖高性能、高精度、深加工材料。
而在一个长期受到原材料价格和行业竞争影响的周期性制造行业里,真正能够拉开企业差距的,恰恰是加工深度、技术壁垒和客户认证,而不是简单的产能规模。
值得注意的是,此次定增尚未完成。方案已经获得董事会审议通过,军工审查事项也已获国家国防科技工业局审批,但仍需履行后续一系列审批程序。
因此,眼下最值得观察的,不是“定增能不能通过”这么简单,而是未来发行价格、最终认购结构,以及募投项目推进速度,这将决定这次资本运作最终是一场高端材料产业升级,还是一次规模意义上的资产扩张。
(文章来源:每日经济新闻)




