6月11日,浙江我武生物科技股份有限公司(300357)公告披露,公司间接控股子公司从国家药监局领回《药品注册申请终止通知书》。作为公司培育多年、承载着对未来蓝海市场憧憬的重磅产品—— “人脐带间充质干细胞Ⅱ型注射液” ,其药物临床试验申请被主动撤回,研发进程遭遇阻滞。
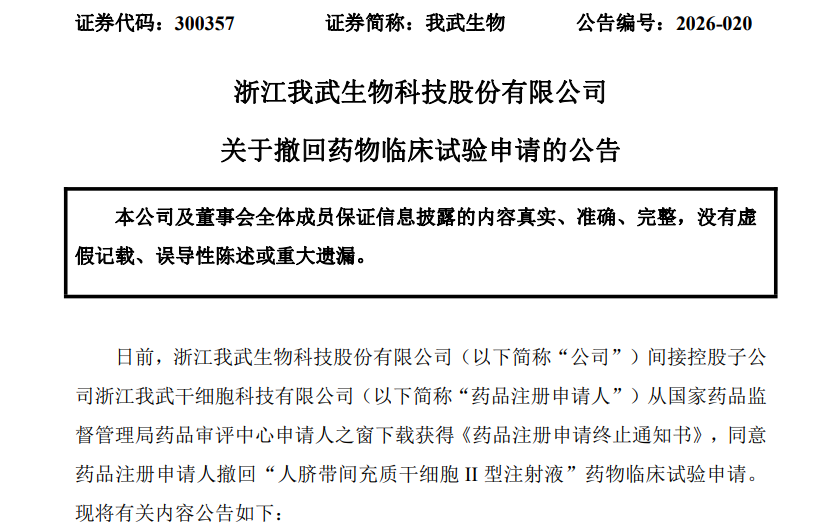
来源:公司公告
根据我武生物当日披露公告全文内容,本次撤回主体为公司间接控股子公司浙江我武干细胞科技有限公司,国家药品监督管理局药品审评中心(CDE)已出具《药品注册申请终止通知书》,正式同意撤回申请,终止本次注册程序。
我武生物本次撤回项目的产品名称为人脐带间充质干细胞II型注射液,注册分类为治疗用生物制品1类,申请事项为境内生产药品注册临床试验,剂型为注射剂,适应症锁定脓毒症和(或)脓毒性休克。
关于项目撤回原因,公告称,在本品的技术审评过程中,国家药品监督管理局药品审评中心与药品注册申请人沟通,认为本品尚需完善部分药学研究。基于审慎考虑,药品注册申请人撤回了本次申请。待完善相关药学研究后,药品注册申请人将尽快再次提交本品的药物临床试验申请。
行业层面,公告援引官方调研信息指出,截至本公告披露日,国内外尚未有治疗脓毒症和脓毒性休克的间充质干细胞药物获批上市。脓毒症是感染引起宿主反应失调,导致危及生命的器官功能损害的高病死率的临床综合征。脓毒性休克为脓毒症合并严重的循环、细胞和代谢紊乱,其死亡风险较单纯脓毒症更高。目前,针对脓毒症和脓毒性休克的治疗策略主要局限于支持性治疗与广谱抗菌药物的应用,行业亟需突破性治疗策略。
关于公司层面影响及风险,公告称,本次撤回预计不会对公司生产经营与当期业绩产生重大影响。由于药物研发的特殊性,从临床试验申请到获准上市的周期长、环节多,易受到诸多不可预测因素的影响,临床试验申请的结果、临床试验进度及结果、未来产品市场竞争格局均存在不确定性。
翻阅我武生物近期财报,公司当前收入结构仍高度依赖核心抗过敏单品。2025年全年,公司实现营业收入10.62亿元,同比增长14.81%;归属于上市公司股东的净利润3.81亿元,同比增长19.86%。其中粉尘螨滴剂实现收入9.90亿元,同比增长11.80%,占总营收比重超九成;黄花蒿花粉变应原舌下滴剂收入5434.76万元,同比增长101.21%,虽增速亮眼但体量尚小。
2026年一季报显示,公司实现营收2.53亿元,同比增长10.67%,归母净利润1.19亿元,同比增长60.38%),扣非归母净利润仅8934.62万元,同比增长21.36%。
市场分析指出,一季度归母净利高增主因系子公司股权被动稀释产生约2870万元非经常性投资收益,并非主业加速。此外,点刺液产品因各地医院收费政策落地不一,一季度增速已放缓至10.79%。
在此背景下,我武生物多年前即宣布布局的干细胞药物与天然药物(抗耐药抗生素)等新领域,被机构视为打破单一品种依赖、打开长期估值空间的关键。然而此次干细胞首款临床申报因CDE认为尚需完善部分药学研究而主动撤回,意味着该1类新药的IND(临床试验申请)节点较市场预期延后。
(文章来源:深圳商报·读创)




